套现花呗是否合法?最新监管政策解读
套现花呗的行为在法律层面存在明确的灰色地带。根据《中华人民共和国刑法》第225条,以非法占有为目的,通过虚构交易、虚增价格等手段套取金融机构资金,可能构成非法经营罪。尽管花呗本质上是消费信贷工具而非银行账户,但其资金流向仍受《支付结算办法》约束。2021年蚂蚁集团整改后,花呗的监管框架进一步收紧,套现行为已明确被纳入金融监管重点,部分平台因协助套现被处罚的案例表明,此类操作正在被法律体系逐步界定为违法行为。
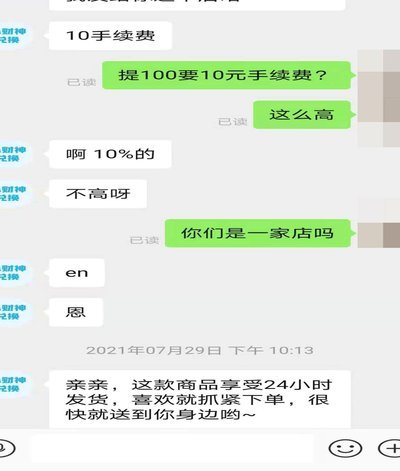
当前蚂蚁集团对套现行为的风控措施呈现技术化和场景化特征。通过大数据分析,系统可识别高频小额交易、异常设备登录等套现特征,2023年数据显示,约37%的套现账户在72小时内被限制使用。支付宝与银行合作建立的联合风控模型,能实时比对交易流水与用户画像,一旦发现资金流向与消费场景不匹配,将触发账户冻结机制。值得注意的是,部分第三方平台通过"虚拟商品交易"等隐蔽方式套现,但此类操作已被纳入央行2022年《关于加强支付受理终端管理的通知》重点监控范围。
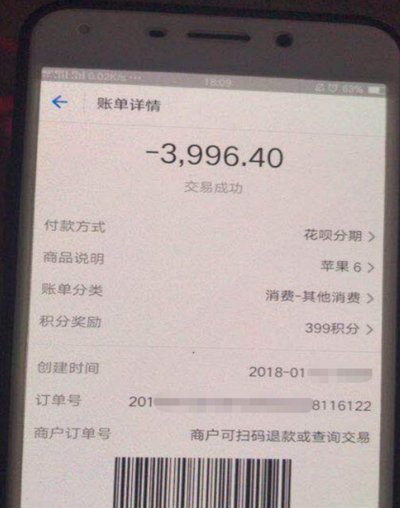
从金融合规视角分析,套现花呗的潜在风险远超资金损失本身。除可能面临的5%-20%不等的套现手续费外,用户信用评分将受到永久性负面影响。某股份制银行2023年内部数据显示,有套现记录的用户贷款审批通过率下降42%,利率上浮幅度达1.5-2.8个百分点。更关键的是,套现行为可能触发反洗钱调查,根据《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法》,大额异常交易将被强制上报监管部门,导致用户面临法律调查风险。
在合法合规的消费金融场景中,用户可通过"先享后付"等正规分期服务替代套现。2023年银保监会推动的"消费贷"产品,已覆盖3000余家商户,提供年化利率3.6%-8.5%的合规分期方案。部分电商平台推出的"信用购"服务,通过与持牌消费金融公司合作,将资金直接划入商户账户,既保障用户权益又规避套现风险。这种模式已使2023年Q3的合规分期交易额同比增长68%,成为套现需求的合法替代路径。
监管科技的持续进化正重塑套现行为的生存空间。区块链技术在资金流向追踪中的应用,使每笔交易都能生成不可篡改的数字凭证。2024年央行试点的"智能合约监管系统",能自动识别并拦截套现交易,拦截准确率已达92.7%。与此同时,司法机关对套现产业链的打击力度持续加大,2023年全国共查处相关案件147起,涉案金额超56亿元。这些变化表明,套现花呗的灰色操作空间正在被系统性压缩,合规消费已成为不可逆的趋势。
相关文章
花呗超市套现风险全解析
花呗在超市场景的渗透已形成独特的消费生态。当用户通过扫码支付完成线下消费时,系统会记录完整的交易链路,包括商品类别、支付时间、地理位置等数据。这种场景化数据的积累,使平台能够构建更精准的消费画像。值得...
京东白条:不止于电商支付
近年来,随着消费金融市场的快速发展,“先享后付”模式成为众多电商平台和金融机构合作的新趋势。京东白条作为京东金融推出的一款信用支付产品,允许用户在京东平台先行购物再分期付款或延后付款。除了京东自身平台...
携程花呗提前还款全攻略
携程拿去花,即携程的“花呗”,一直以来都以其“先消费后还款”的模式吸引了大量用户。然而,对于有提前还款需求的用户来说,如何高效地处理还款流程,是需要仔细规划的问题。这不仅仅是避免逾期费用,更关乎资金周...
得物额度变现方法及平台风险提示
得物App内积累的“卡”或“额度”,常常让用户产生疑问:除了在平台上消费,这笔资金是否可以转移到其他地方?事实上,得物并未直接提供类似银行的“取现”功能,但可以通过一些变通的方式将额度价值变现。最初,...
携程“花取现”到底合不合规?风险点大揭秘
“携程花取现”这个模式,其本身并非万恶之源,但其高风险特性、运作机制以及潜在的法律灰色地带,使其在监管的视线下始终备受关注。简单地将其定义为“不正规”并不准确,更准确的描述是,其运作模式本身存在巨大的...
得物费率计算全解析
### 得物费率怎么算?深度解析影响因素与计算方法 得物费率是指在某些竞标或采购活动中,对获得物品的费用按比例进行规定的一种机制。它通常用于评估供应商提供材料或服务的价值,并指导支付方式和金额。在...