白条借款指南:玩法与风险
互联网金融的快速发展催生了各种信用支付工具,“白条”作为其中的一员,在市场中占据了重要地位。这种信用支付方式的本质是依托大数据和风控技术,为用户提供小额信贷服务。用户可以通过“白条”实现先消费后还款的购物体验,这背后折射出的是整个社会对信用支付的高度依赖。
### 一、主流平台的白条借款渠道
目前,“白条”主要集中在支付宝、京东金融等大型互联网金融平台上。以支付宝为例,其提供的“花呗”就是一种典型的白条服务,用户可以在淘宝购物时选择使用“花呗”分期付款。此外,线下消费场景中也有越来越多的商家开始支持“白条支付”。这种便捷性背后,实际上是平台通过信用评分和风控模型来评估用户的还款能力。
### 二、白条借款的风险与管理
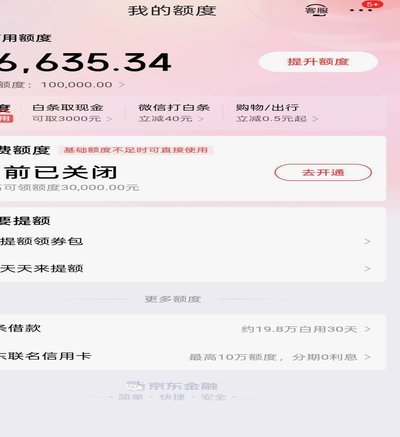
在享受白条带来的便利的同时,用户需要高度关注其潜在风险。过度依赖白条可能导致个人负债累累,甚至引发征信问题。因此,合理使用白条的关键在于建立健康的消费观念,避免将白条当作无限额度的“信用卡”。同时,平台方也需要不断完善风控体系,防止恶意借贷行为的发生。
### 三、白条借款的未来发展
从长远来看,白条作为信用支付工具的普及,反映了整个社会对金融服务效率的需求。未来的趋势必然是与更多消费场景深度融合,并通过技术创新提升用户体验和风险控制能力。同时,监管政策的完善也将推动这一行业走向更加规范化的道路。
在互联网时代,“白条”已经成为一种不可或缺的金融产品,它既满足了用户即时消费需求,又为商家带来了新的增长点。然而,在享受便利的同时,也需要各方参与者共同维护良好的信用生态,确保这种创新工具能够持续健康发展。
相关文章
微信分付提现难?补救方法指南
微信分付作为一种信用支付工具,自推出以来便备受关注。与传统的信用卡或借贷产品不同,微信分付是一种基于用户信用评估的无息预支服务,主要用于日常消费支付。关于“微信分付能不能提现”的问题,我们需要从几个方...
分期乐额度如何查看与提升
分期乐的额度体系本质上是平台对用户信用风险的量化评估结果。这种评估并非单一维度的数值,而是由多维度数据模型构建的动态系统。核心变量包括用户的信用评分、消费行为轨迹、还款记录稳定性以及账户活跃度。例如,...
美团月付二维码藏哪里?
美团月付二维码的出现位置往往与用户行为路径密切相关。在APP内支付流程中,二维码通常嵌套于订单确认页的底部折叠区域,需通过滑动操作才能触发。这种设计既符合移动端交互逻辑,又避免了界面信息过载。值得注意...
找对路子,突破全部秒拒难关
近年来,金融市场上“全部秒拒”的现象日益突出,这背后不仅反映了金融机构的风险控制策略日趋严格,也折射出借贷环境的整体变化。面对这样的挑战,寻找适合自己的信贷产品或渠道成为许多借款人的迫切需求。“全部秒...
得物总消费:解码年轻消费密码
得物的总消费数据,与其说是简单加总用户购买金额,不如说是对中国年轻消费群体偏好与价值体系的一面镜子。得物早期以球鞋交易起家,精准捕捉到潮流文化爱好者对稀缺性、真实性的需求。这种需求并非纯粹的物质追求,...
便利卡包提现秘笈:轻松提取购物额度
便利卡包,作为近年来流行的支付方式,其便捷性毋庸置疑。然而,很多用户在使用便利卡包购物时,会遇到一个问题:如何将卡包内的余额提现到自己的账户?这并非简单的“取款”,而是需要理解其背后的运营机制和提现流...