网贷平台新格局:机遇与风险并存
网贷行业近年来经历剧烈洗牌,监管政策持续收紧背景下,平台生存空间被不断压缩。2023年Q2数据显示,持牌机构数量较2020年峰值下降超60%,但头部平台通过技术升级实现业务转型,形成差异化竞争格局。当前市场呈现"两极分化"特征:合规机构聚焦场景金融与供应链金融,通过大数据风控降低坏账率;部分中小平台转向消费贷领域,利用灵活借贷模式抢占市场份额。这种结构性调整使得网贷生态呈现复杂化趋势,用户需建立更精细的筛选标准。
从业务模式看,消费贷平台呈现显著增长态势,其核心优势在于快速放款与灵活还款机制,但高息特征引发监管关注。以某头部平台为例,其年化利率最高达18%,但通过"先息后本"设计降低用户感知压力。值得注意的是,部分平台将借贷服务嵌入电商、社交等场景,通过流量分润模式实现获客成本优化。这种模式虽提升转化效率,却可能弱化风险控制能力,导致逾期率波动加剧。
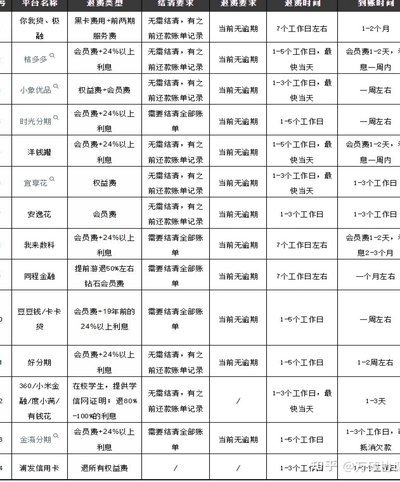
合规性评估需关注三大维度:一是持牌情况,监管部门对网贷牌照实施动态管理,部分机构已转为消费金融公司或银行系贷款;二是数据安全认证,头部平台普遍采用区块链技术实现交易留痕,但中小平台仍存在信息泄露风险;三是资金存管机制,真正实现银行存管的平台不足30%,多数采用第三方监管账户,需警惕资金挪用隐患。这些要素共同构建起平台的信用基础。
风险防控体系正在向智能化演进,AI风控模型通过分析用户行为轨迹、设备指纹等非传统数据,将违约预测准确率提升至85%
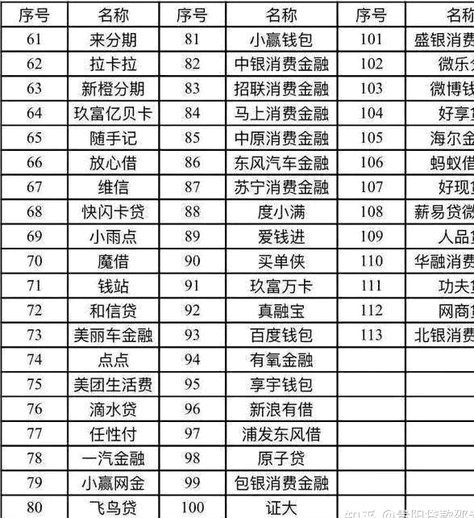
当前网贷市场呈现"监管趋严、技术驱动、用户分层"的三大趋势。合规机构通过场景化运营实现规模扩张,但需面对利率市场化带来的盈利压力;中小平台则在灰色地带寻求突破,其业务模式面临政策风险。用户在选择时应建立动态评估机制,关注平台的合规进展、技术迭代和用户口碑变化。建议优先选择接入央行征信系统的机构,同时利用第三方评级机构的预警信号,形成多维度的风险防控网络。
相关文章
套现骗局如何严惩
“拿去花套现回收商家”这一现象,从监管层面来看,远不止是简单的“非法集资”或“诈骗”,它触及到了金融体系的根基、消费者权益保护以及商业伦理的根本。传统的对“拿去花”的定义过于狭隘,需要更全面的视角进行...
得物提现到微信怎么弄
近年来,得物平台因其独特的潮流商品和严格的真伪鉴定机制而受到广泛欢迎。对于用户而言,在享受购物流程的同时,如何高效地将得物现金账户中的余额提现至微信支付则是一个实际需求。本文将通过步骤详解帮助读者轻松...
微信分付如何套现风险大不大
“微信分付套现”这个概念,在当下社交属性浓厚的微信生态下,并非简单的资金转账,而是一种复杂的商业模式,更接近于一种小型供应链融资。本质上,它利用微信群的信任关系,构建了一个以“凑钱”为起点,以“套现”...
分期乐信用报告怎么看?
分期乐信用报告的生成机制本质上是将用户消费行为转化为可量化的信用数据。平台通过算法对分期记录、还款频率、逾期次数等维度进行加权计算,形成动态信用评分体系。这种数据化呈现方式让抽象的信用概念具象化,但需...
携程拿去花:轻松享受免息分期旅行支付
随着旅游业的蓬勃发展,越来越多的人选择通过携程来规划和预订行程。为了提供更加便捷的服务体验,携程推出了一款名为“拿去花”的支付工具,它不仅可以帮助用户提前预付旅游费用,还能享受免息分期付款。那么,“拿...
微信分付额度套现风险指南
### **微信分付额度套现的风险与合规操作指南** #### 1. **风险概述**微信分付作为腾讯旗下的信用支付工具,其额度套现行为在实际操作中存在显著风险。许多用户试图通过频繁申请新用户、伪...