微信分付额度套现风险指南
### **微信分付额度套现的风险与合规操作指南**
#### 1. **风险概述**
微信分付作为腾讯旗下的信用支付工具,其额度套现行为在实际操作中存在显著风险。许多用户试图通过频繁申请新用户、伪造交易流水或虚构消费场景来提升额度,但这种行为极易触发系统风控机制。一旦被系统识别,轻则账户冻结,重则面临法律追责。例如,2022年某第三方平台因违规协助用户套现,被监管机构处以高额罚款,并被列入黑名单。这种操作不仅损害个人信用,还可能引发资金链断裂的风险。用户若依赖套现资金进行高风险投资或投机行为,更可能陷入债务危机。
#### 2. **识别违规操作的常见陷阱**
违规套现行为通常伴随高收益承诺,例如“日赚百元”“轻松翻倍”等虚假宣传。这些操作往往通过诱导用户拆分交易、分散支付时间或利用多平台注册漏洞来规避风控。例如,部分中介教唆用户将一笔5万元的消费拆分为20笔2500元的交易,再通过信用卡分期还款,看似合规实则风险极高。此外,微信分付系统对异常交易频率和金额波动有严格监测,如短期内额度使用率超过80%,系统会自动冻结账户并通知银行核查。
#### 3. **合规使用分付的边界**
合法使用微信分付的核心在于遵循“真实消费场景原则”。例如,用户可通过正规电商平台购买商品后分期付款,系统会记录真实消费行为,不会触发风控。但若频繁操作无实际消费的“虚拟交易”,如向虚拟商品平台充值或参与刷单活动,系统会将其标记为异常。此外,分付协议明确规定“禁止套现”条款,用户若用于投资、炒股等非消费场景,同样属于违规。建议用户将分付额度视为短期流动性补充工具,而非长期资金储备,避免逾期产生的高额罚息。
#### 4. **案例警示:从套现到资金沉淀**
某科技公司员工因频繁套现导致账户被冻结,事后发现其操作已被列入监管黑名单。更严重的是,该员工通过套现获取的资金被用于偿还高利贷,最终因债务危机导致个人破产。此类案例警示用户,套现行为本质是“饮鸩止渴”,短期资金获取可能带来长期信用崩盘。建议用户通过正规渠道申请贷款或理财,而非依赖分付套现填补资金缺口。
#### 5. **系统风控与法律红线**
微信分付与银行合作开发的风控系统具备AI识别能力,能通过用户交易行为、社交关系链和地理位置数据综合判断风险。例如,同一IP地址多人同时申请分付,或用户频繁注销关联账户,系统会直接拒绝。此外,《征信业管理条例》规定,违规套现行为将被记录在个人征信报告中,影响未来贷款、购房甚至就业。部分用户因套现被银行列入“黑名单”,即使关闭微信分付账户,仍需3-5年才能恢复信用额度。
#### 6. **合规套现的替代方案**
若用户确实需要资金周转,可通过正规银行信用贷或消费金融公司申请,这些渠道同样提供分期服务,但利率透明且受监管保护。例如,某银行推出的“白名单信用贷”对微信分付高频用户开放,利率低于市场平均水平。此外,用户可利用分付的“账单分期”功能,直接绑定工资卡还款,避免资金挪用风险。总之,套现行为本质是“技术性违规”,与其冒险触碰红线,不如通过合规渠道实现资金管理优化。
相关文章
读懂分期套现的成本陷阱与点数计算
分付套现的点数计算本质上是资金时间价值与操作成本的博弈。以信用卡分期为例,银行通常按0.05%-0.1%的日利率收取资金成本,叠加0.6%-1.5%的分期手续费,实际年化成本可达18%-24%。但套现...
得物平台:潮流购物与社交体验
得物,作为一个集购物与社交为一体的电商平台,近年来逐渐在市场上占据了一席之地。它不仅仅是一个简单的在线购物场所,而更像是一个围绕着潮流文化构建的虚拟社区。在这个平台上,用户可以浏览最新的产品资讯、参与...
如何注销分期乐账号
注销分期乐账号的步骤相对简单,但用户需要仔细阅读相关指引以确保操作无误。首先,登录分期乐客户端或网站,在主界面找到并点击“我的”、“设置”选项进入个人中心页面;然后寻找隐私设置中的“账户与安全”,选择...
微信分付如何套现风险大不大
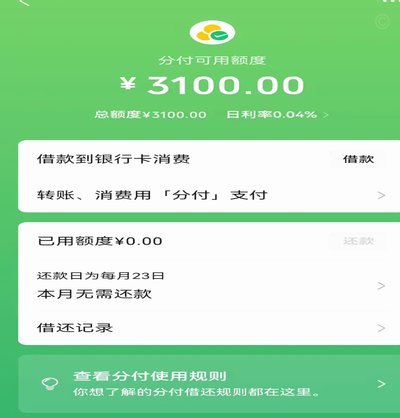
“微信分付套现”这个概念,在当下社交属性浓厚的微信生态下,并非简单的资金转账,而是一种复杂的商业模式,更接近于一种小型供应链融资。本质上,它利用微信群的信任关系,构建了一个以“凑钱”为起点,以“套现”...
携程拿去花:轻松享受免息分期旅行支付
随着旅游业的蓬勃发展,越来越多的人选择通过携程来规划和预订行程。为了提供更加便捷的服务体验,携程推出了一款名为“拿去花”的支付工具,它不仅可以帮助用户提前预付旅游费用,还能享受免息分期付款。那么,“拿...
鹿优鲜哪里可以买 平台货
鹿优鲜,曾是生鲜电商领域一道亮眼的风景线,以其独特的“先行赔付”模式和精细化供应链管理,吸引了大量用户。然而,伴随其发展和最终的退出,关于鹿优鲜平台货的流向也引发了广泛的猜测和讨论。平台货,指的是商家...