2023网贷平台最新名单及合规指南
2023年网贷行业呈现结构性调整态势,监管政策持续收紧背景下,平台生存逻辑发生根本性转变。第三方数据监测显示,持牌机构数量同比下降37%,但头部机构市场份额集中度提升至68%。这种洗牌效应导致市场呈现两极分化,合规运营的平台通过技术升级实现服务下沉,而违规机构则加速转型或退出市场。值得注意的是,监管层对"助贷模式"的规范要求,使得平台需重新构建风控体系,这直接推动了行业服务费率的市场化调整。
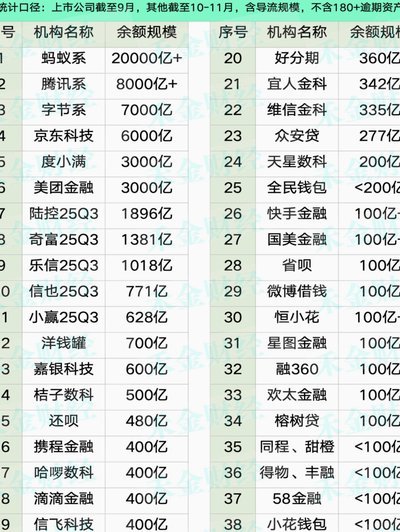
当前网贷平台可分为三类典型形态:持牌金融机构、科技赋能平台与地方性金融组织。持牌机构通过银行存管实现资金闭环,其年化收益率普遍控制在8%-12%区间;科技平台则依托数据中台提供撮合服务,交易成本降低至传统模式的40%;地方性机构在监管灰色地带活跃,但存在明显的合规风险。这种分化导致用户选择呈现明显梯度,高净值人群更倾向持牌机构,普通用户则在科技平台与地方机构间形成价格敏感型选择。
利率透明化成为行业新标杆,监管部门要求所有平台公示实际年化利率,禁止任何形式的隐性收费。数据显示,合规平台平均服务费率较2020年下降22%,但部分机构通过"费率+服务费"组合拳实现利润增长。用户在选择时需重点关注资金存管方式、合同条款细节及平台资质公示情况,避免陷入"低息高费"的消费陷阱。技术赋能的智能合约系统正在改变传统借贷模式,通过区块链存证实现全流程可追溯,这为行业规范化提供了技术支撑。
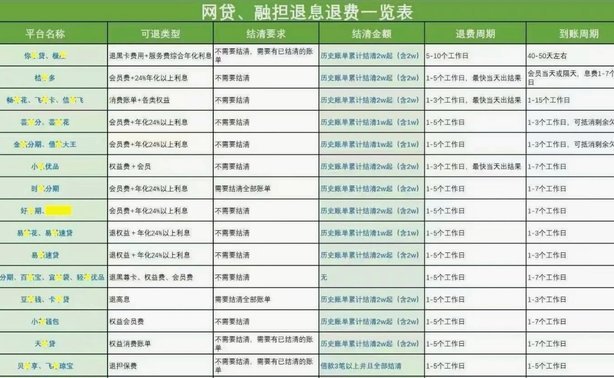
监管科技(RegTech)的应用使平台合规成本提升40%,但同时也催生了新型风控模式。头部机构通过AI模型实现动态授信,将逾期率控制在0.8%以下;中小平台则借助数据聚合能力构建差异化服务。值得注意的是,部分平台通过"场景金融"模式切入细分市场,如教育分期、医疗消费等,这种轻资产运营方式降低了资金沉淀压力。用户在选择时应关注平台的业务场景真实性,警惕"伪场景"带来的信息不对称风险。
行业洗牌期的生存法则正在重塑竞争格局,合规性成为核心竞争力。数据显示,通过第三方审计的平台坏账率低于行业均值35%,而未通过审计的机构不良率普遍超15%。监管层对"资金池"的禁令促使平台转向银行存管模式,这虽然提高了运营成本,但显著增强了资金安全性。用户在选择时应优先考虑具备央行备案资质的平台,同时关注平台披露的财务数据透明度,避免陷入"监管套利"陷阱。行业正在从粗放扩张转向精细化运营,这种转型对用户而言既是风险,也是机遇。
相关文章
京东白条提现:资金流向比你想象的更隐形
白条本质上并非现金,它是一种由京东平台背书的、基于用户消费行为构建的短期消费信贷额度。因此,讨论“京东白条提现可靠性”,必须首先从它金融产品的本质入手,而非将其简单等同于银行的活期存款。其可靠性问题,...
拿去花2000能提现吗?真相揭秘
关于“拿去花2000能不能套取现金”的问题,首先要明确,“拿去花”是蚂蚁金服推出的一款信贷产品,用户可以在线申请并获得借款。这一产品的设计初衷是为了提供小额、短期的消费金融支持,并非直接向用户提供现金...
操作方式与合规风险
花呗套花呗的本质是用户通过非合规路径将信用额度转化为可支配资金的行为。这种操作通常依赖于蚂蚁集团风控系统的漏洞或模糊地带,例如通过虚拟商品交易、跨平台资金划转或第三方服务商的中介操作,将花呗额度拆解为...
花呗套付款还能玩吗?
花呗套付款的可行性正在经历结构性削弱。当前平台对异常交易的识别能力显著提升,通过多维度数据交叉验证,包括用户行为轨迹、设备指纹、地理位置等,形成动态风控模型。当用户尝试通过第三方工具进行额度拆分或循环...
羊小咩便荔卡:年轻人的变现新机遇
羊小咩便荔卡作为一种新兴的社交平台,它独特的定位和功能设计使其具备了极高的变现潜力。首先,我们从用户画像出发,发现其主要目标群体是对新鲜事物充满好奇、追求个性化体验的年轻人。这群人对社交媒体的新玩法接...
便荔卡包的变现策略
便荔卡包,这个看似小众的流量承载产品,变现潜力远超想象。其核心价值在于聚集了特定兴趣人群,尤其集中在内容创作者和垂直领域爱好者。最直接的变现方式是广告分成,但简单Banner广告已经无法满足用户对优质...