拍拍贷作为中国早期P2P平台的代表,其法律合规性始终是核心议题。2016年《网络借贷信息中介机构业务活动管理暂行办法》出台后,平台需在银保监会备案并取得金融牌照。尽管拍拍贷曾因未持牌经营被监管约谈,但其后通过增资扩股、股权重组等方式完成合规整改。2020年P2P行业清退后,拍拍贷已转型为持牌网络小贷公司,业务范围限定在特定区域和场景。这种转型标志着其从信息中介向资金方的转变,本质属性已从"撮合借贷"演变为"直接放贷",需重新审视其金融牌照的合法性边界。
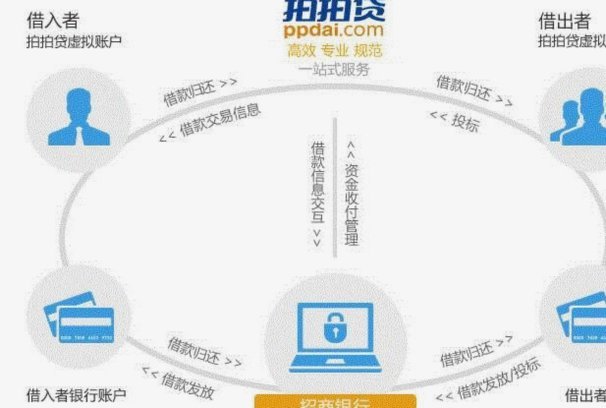
监管政策的动态调整深刻影响平台运营模式。2021年《关于规范整顿"现金贷"业务的通知》明确禁止无牌照机构开展借贷业务,迫使拍拍贷剥离原有业务线。当前其核心产品"拍拍贷借款"依托持牌机构开展助贷业务,通过联合贷款模式分润,既规避直接放贷风险,又满足用户需求。这种模式下,资金方实控人仍掌握核心风控权,用户需警惕信息不对称带来的隐性风险。平台在合规框架内创新业务形态,本质上是对监管套利空间的主动收缩。
平台运营数据揭示其风险特征与行业定位。截至2023年,拍拍贷累计撮合交易规模超千亿元,但单笔贷款额度普遍控制在50万元以下,与传统银行形成差异化竞争。其风控体系依赖大数据建模和第三方担保,但算法模型的黑箱性可能引发信用评估偏差。值得注意的是,平台近年将业务重心转向消费金融场景,与银行、消费金融公司形成合作生态,这种生态化运营既降低单体风险,也模糊了传统借贷与金融科技的界限。
用户在选择服务时需关注多重风险维度。平台虽持有金融牌照,但其业务模式仍存在利率定价不透明、资金流向追踪困难等问题。2022年某区域小贷公司暴雷事件显示,即使持牌机构也可能因风控失效导致系统性风险。建议用户优先选择银行系消费金融公司,或通过持牌机构接入的正规平台,避免陷入"牌照合规"与"实际风险"的割裂认知。监管科技的持续演进正在重塑行业格局,但用户权益保护仍需更完善的制度设计。
相关文章
分期乐覆盖哪些省份?揭秘区域发展差异
“分期乐是哪个省的”这个看似简单的问题,实际上蕴含着复杂的金融、地理和社会经济因素。并非“分期乐”本身,而是它在不同省份的运营模式、市场渗透率以及用户行为差异,共同构成了这个问题的答案。实际上,要回答...
花呗套付款还能玩吗?
花呗套付款的可行性正在经历结构性削弱。当前平台对异常交易的识别能力显著提升,通过多维度数据交叉验证,包括用户行为轨迹、设备指纹、地理位置等,形成动态风控模型。当用户尝试通过第三方工具进行额度拆分或循环...
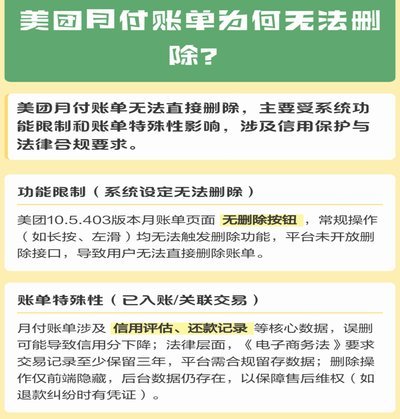
美团月付能提现吗?真实情况解析!
美团月付,一种便捷的消费模式,旨在为用户提供按月分摊账单的支付方式。然而,围绕着“美团月付能不能取现”这个问题,用户疑问不断,也衍生出一些误解。实际上,美团月付的本质是“信用消费”,它并非预付卡或储蓄...
如何高效联系花呗官方客服
花呗作为支付宝旗下核心信用支付工具,其官方联络渠道的设置体现了金融科技企业的服务逻辑。用户可通过支付宝App内“我的客服”入口直接发起咨询,该路径与用户账户深度绑定,能自动抓取消费记录、账单状态等关键...
便荔卡包提现失败怎么办?实用解决方案在这里
面对便荔卡包提现失败的情况,许多用户往往会感到困惑和焦急,不知道问题究竟出在哪里。首先,要明确的是,提现失败并非罕见现象,可能的原因多种多样,比如银行账户信息不准确、网络支付平台的限制、系统维护或是达...
微信分付套现真的安全吗?
微信分付作为一种信用服务产品,旨在为用户提供更加灵活便捷的消费方式。然而,在一些平台上出现了利用“套现”微信分付额度进行牟利的行为。对于用户而言,参与此类平台的风险不容忽视。 首先,从法律角度看,任...