监管收紧下的花呗:消费金融的转型与未来走向
当前花呗业务的监管态势愈发收紧,蚂蚁借呗作为其替代品,业务模式也正面临重构。平台方在合规与风控压力下,不得不对借贷产品的定价策略、期限设置进行重新评估,尤其在利率上限和期限管理方面趋于谨慎。与此同时,监管对消费金融的引导方向也发生了变化,不再鼓励过度依赖短期借贷满足消费需求,而是推动建立更健康的消费信贷生态。这种趋势下,花呗系产品的借贷功能正在经历一场深刻的转型,从单纯追求规模和利润,转向更加注重合规性、用户体验和长期用户关系的维护。
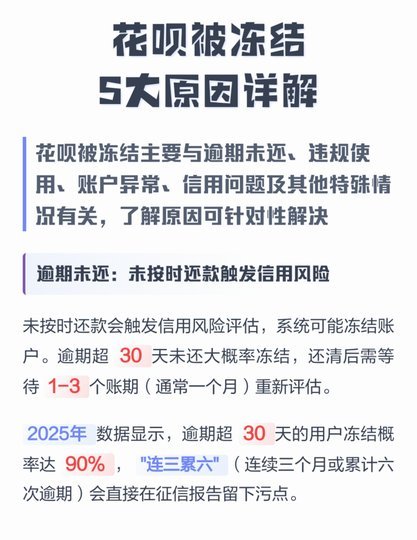
花呗业务的调整直接影响了用户的借贷行为和平台的运营模式。随着借呗业务的收缩,用户对蚂蚁微贷的依赖度上升,但平台出于合规考虑,不得不对借贷产品的使用场景、额度、利率等做出更严格的限制。这不仅影响了部分用户的借贷成本,也改变了消费信贷市场的竞争格局。用户复借率的变化成为衡量平台成功与否的关键指标,平台方需要通过优化产品设计、提升服务体验来增强用户粘性,以弥补借贷额度收缩带来的业务量下滑。
花呗业务的演变折射出消费金融行业对监管新规的适应过程。平台在严监管环境下,不得不放弃过去的粗放式增长模式,转向精细化运营。这包括对用户信用评估模型的升级、对借贷风险的动态管控、对资金流向的更严格监控等。花呗作为蚂蚁集团在消费信贷领域的重要布局,其业务模式的调整也预示着整个行业正从规模扩张转向质量提升。未来,花呗能否在合规前提下,找到可持续的商业模式,是其能否持续发展的关键。
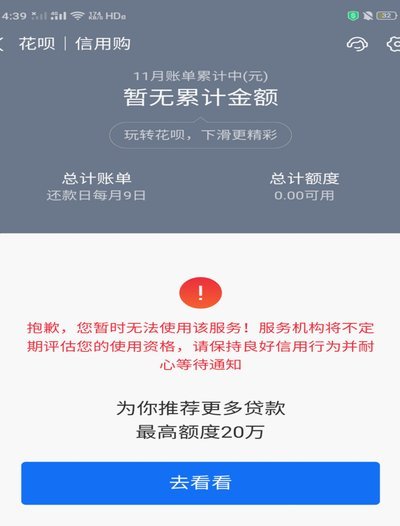
花呗业务的现状也反映出平台在用户教育和金融普惠之间的平衡策略。平台不再简单地将借贷产品作为消费刺激的工具,而是更注重帮助用户建立理性的消费观念和健康的借贷习惯。通过大数据分析和人工智能技术,平台能够更精准地识别用户需求,提供个性化的金融解决方案。这种转变不仅提升了花呗的用户粘性,也增强了其作为金融服务工具的公信力。未来花呗的发展将更加依赖于技术赋能和用户信任的深度绑定。
总体来看,花呗业务正经历从“借贷工具”向“信用服务”的转型,平台需要在合规框架下探索更精细化、长尾化的信贷服务模式。这既是监管趋严下的必然选择,也是行业高质量发展的需要。花呗能否在严监管中找到新的增长曲线,不仅关乎其自身发展,也将影响整个消费金融行业的生态格局。
相关文章
便利卡包提现秘笈:轻松提取购物额度
便利卡包,作为近年来流行的支付方式,其便捷性毋庸置疑。然而,很多用户在使用便利卡包购物时,会遇到一个问题:如何将卡包内的余额提现到自己的账户?这并非简单的“取款”,而是需要理解其背后的运营机制和提现流...
拿去花2000能提现吗?真相揭秘
关于“拿去花2000能不能套取现金”的问题,首先要明确,“拿去花”是蚂蚁金服推出的一款信贷产品,用户可以在线申请并获得借款。这一产品的设计初衷是为了提供小额、短期的消费金融支持,并非直接向用户提供现金...
花呗套付款还能玩吗?
花呗套付款的可行性正在经历结构性削弱。当前平台对异常交易的识别能力显著提升,通过多维度数据交叉验证,包括用户行为轨迹、设备指纹、地理位置等,形成动态风控模型。当用户尝试通过第三方工具进行额度拆分或循环...
白条逾期如何协商延期避坑指南
白条逾期协商延期,往往不是简单的“逾期还款”,而是一个复杂信用风险管理和金融机构策略的体现。消费者在白条逾期后,首先要认识到,银行或消费金融公司并非无情地增加利息,而是评估风险并试图控制损失。逾期时间...
分期乐借款难了吗?
近期,关于分期乐平台是否存在借款困难的问题引起了广泛讨论。这一问题不仅涉及到用户对金融服务的信任与依赖,也反映出当前消费信贷市场的复杂性。首先,需要明确的是,是否能够顺利从分期乐借出资金,并非单一因素...
羊小咩享花卡提现新机制
羊小咩享花卡包提现机制的核心在于其对用户行为数据的深度挖掘与转化。通过将虚拟权益转化为可量化的金融价值,平台构建了一个动态反馈系统。当用户完成特定消费动作后,系统会基于历史行为轨迹、消费频次及金额波动...