花呗套付款还能玩吗?
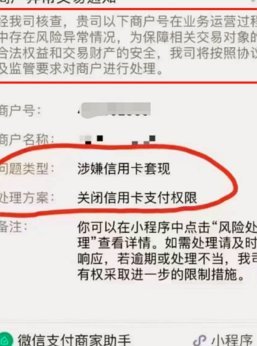
花呗套付款的可行性正在经历结构性削弱。当前平台对异常交易的识别能力显著提升,通过多维度数据交叉验证,包括用户行为轨迹、设备指纹、地理位置等,形成动态风控模型。当用户尝试通过第三方工具进行额度拆分或循环透支时,系统会实时监测资金流向,一旦发现疑似套现特征,便会触发额度冻结或账户降级。这种技术手段的迭代使得传统套现方式的窗口期大幅压缩,部分用户反馈在操作后48小时内即收到风控通知。
技术实现层面,当前市场存在两种主要路径:一是通过聚合支付接口进行分拆支付,二是利用虚拟信用卡工具实现额度拆分。前者依赖于商户端的交易拆分能力,后者则需要绑定多张虚拟卡完成多笔支付。但这两类方式均面临支付通道的合规审查,部分支付机构已明确禁止将花呗额度用于非消费场景。值得注意的是,部分工具通过伪造消费场景或虚构商品信息绕过审核,但此类操作存在被系统追溯的风险,且可能引发账户永久封禁。
监管层面的政策调整正在重塑套付款生态。2023年央行对互联网支付业务的监管升级,直接压缩了套现操作的灰色空间。平台方同步优化了用户画像系统,通过机器学习分析消费行为模式,对高频次、短周期的支付行为进行精准识别。部分用户发现,即使使用同一设备进行操作,系统仍能通过消费场景的异常性判定风险。这种技术手段的升级使得套付款的隐蔽性降低,操作成本和失败率同步上升。
用户心理层面,套付款行为正在从短期套利转向长期负债陷阱。当用户通过拆分支付获取短期现金流后,往往面临利息累积和信用额度透支的双重压力。部分案例显示,用户在未完全偿还欠款的情况下,因系统自动授信导致债务滚雪球式增长。这种模式下,套付款已从单纯的金融工具演变为潜在的债务危机诱因,尤其在经济环境波动时期,用户面临的财务风险呈指数级上升。
替代方案的探索正在形成新的市场格局。部分用户转向正规金融机构的消费分期产品,通过利率透明、还款周期可控的优势规避套现风险。同时,理财型消费工具的兴起为用户提供了资产配置新思路,通过将消费行为与投资收益结合,实现资金使用效率的最大化。这种转型不仅降低了金融风险,也推动了消费金融市场的规范化发展。
相关文章
微信分付取现商家操作指南
近年来,微信分付成为了众多商家处理资金周转的便捷工具之一。然而,了解如何将微信分付中的资金进行取现,对于商家来说,是一个重要的环节。本文将详细介绍微信分付取现的具体操作步骤及注意事项,帮助商家高效且合...
拿去花2000能提现吗?真相揭秘
关于“拿去花2000能不能套取现金”的问题,首先要明确,“拿去花”是蚂蚁金服推出的一款信贷产品,用户可以在线申请并获得借款。这一产品的设计初衷是为了提供小额、短期的消费金融支持,并非直接向用户提供现金...
操作方式与合规风险
花呗套花呗的本质是用户通过非合规路径将信用额度转化为可支配资金的行为。这种操作通常依赖于蚂蚁集团风控系统的漏洞或模糊地带,例如通过虚拟商品交易、跨平台资金划转或第三方服务商的中介操作,将花呗额度拆解为...
羊小咩便荔卡:年轻人的变现新机遇
羊小咩便荔卡作为一种新兴的社交平台,它独特的定位和功能设计使其具备了极高的变现潜力。首先,我们从用户画像出发,发现其主要目标群体是对新鲜事物充满好奇、追求个性化体验的年轻人。这群人对社交媒体的新玩法接...
美团买药平台:便捷购药新体验
美团买药平台自2019年推出以来,迅速成为国内在线医药零售的领头羊。该平台通过整合线上线下的药店资源,为用户提供了一站式药品购买服务,不仅解决了用户购药不便的问题,还大大提升了购药的便捷性和安全性。美...
得物月付套现:风险与防范
近期,“得物月付套现”这一话题频繁出现在网络上,引起了广泛关注。这种现象涉及多个利益相关者,包括消费者、电商平台以及金融监管机构。从平台角度来看,得物作为一家以二手商品交易为主的电商平台,在其平台上推...