为什么有额度却不能提现?
您描述的“有额度却无法提现”的困境,其本质绝非简单的余额不足问题,而是与资金流动的**合规机制、风险控制系统和平台运营架构**深度耦合的结果。当用户看到账户上显示的数字是可交易额或可用额时,必须意识到...
得物钱包余额提现操作指南
得物钱包里的数字并非传统意义上的可自由支配资产,而是基于平台交易结算机制产生的资金沉淀。当卖家完成商品交割且买家确认收货后,货款会进入该账户,其底层逻辑更接近电商分账工具而非互联网金融产品。这一设计决...
白条取现:多久能延迟还款?
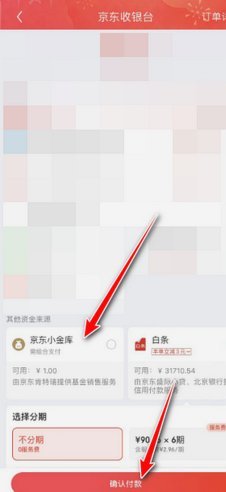
白条取现的还款宽限期设定本质上是平台风控策略与用户行为模式的博弈结果。多数平台在取现后设置3-7天的缓冲期,这一设计既出于对用户短期资金周转需求的考量,也暗含对逾期风险的控制。系统通过实时监测用户账户...
携程花秒到:现在还值得用吗?
携程拿去花秒到功能自推出以来,便以其独特的便捷性和灵活性吸引了广大旅行爱好者的关注。如今,随着人们出行方式的多样化和对支付体验的需求提升,越来越多的人开始关心这一服务是否仍旧适用于当前的旅游消费环境。...
京东白条提现方式怎么调整才正确?
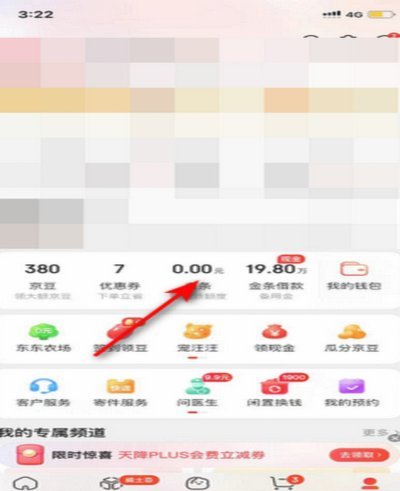
京东白条提现功能的调整本质上是用户资金管理需求与平台风控机制之间的动态博弈。当前提现方式受限于账户绑定的银行卡类型、额度规则以及合规审查流程,用户若需修改提现路径,首要前提是完成实名认证并确保账户状态...
提升白条购物额度的正确方法
白条购物额度的提升本质是信用模型对用户行为动态响应的产物,而非简单的技术操作。许多用户误以为存在快速套取的捷径,实则系统通过实时数据流持续评估风险偏好。深度分析表明,额度波动的核心在于用户与白条的交互...
花呗异常交易背后的真相
异常交易的生成,绝非简单的风控模型失灵,它深植于用户信用行为的复杂性、金融科技的交易速度以及系统性漏洞的交汇点。从结构性角度审视,许多所谓的“异常”,本质上是人类在现有金融框架下的需求与模型设定的边界...
拿去花闪付入口在哪里
闪付,尤其是“拿去花”这类理财产品,近年来受到不少关注。但对于新手而言,“拿去花闪付入口在哪里”这个问题并非简单地指某个按钮或链接,它涉及用户注册、账户激活、以及平台对风险管理的复杂考量。入口的可见性...
美团生活费提现真相大揭秘!
美团生活费作为一款新兴的信用支付产品,为用户提供了便利的消费选择,同时也引发了广泛关注。在实际使用过程中,用户不可避免地会遇到提现的需求。然而,美团生活费的提现机制并不像传统银行账户那样简单直接,其背...