为什么有额度却不能提现?
您描述的“有额度却无法提现”的困境,其本质绝非简单的余额不足问题,而是与资金流动的**合规机制、风险控制系统和平台运营架构**深度耦合的结果。当用户看到账户上显示的数字是可交易额或可用额时,必须意识到这笔款项在底层代码和风控模型中可能被限定为“待结算资金”、“任务奖励锁定资金”或是“预扣保证金”。平台的提现行为不是一个开关即可开启的简单操作,它是一个多层级的验证流程。系统首先考察的是资金来源的可追溯性,以及该笔余额是否已经完成了从交易环节到可流通资产状态的全部生命周期校验。如果资金路径存在任何不完整、未通过风控节点的节点,无论表面的额度数字有多饱满,系统都将依据最高级别的安全协议将其设为不可提现状态。
更深层次来看,无法提现往往指向平台对**反洗钱(AML)和客户身份验证(KYC)机制的强制执行**。资深的金融科技视角必然指出,任何大型网络平台的资金池都是高风险操作区。当检测到异常提现行为模式——例如短时间内、大额度的重复尝试;或者收款方与开户主体信息存在不匹配性时,平台不会简单地提示错误,而是会触发一套主动的“止损机制”。这套机制本质上是一种保护伞,它不是在阻止用户拿钱走人,而是在防止资金流向可能的黑产、非法交易链条。因此,账户无法提现,很可能是系统正在对该笔资金的来源进行一次更高维度的合规审查,要求用户主动补齐某些缺失的身份凭证或完成特定的验证步骤,从而满足金融机构的要求。
从技术架构和资金结算逻辑的角度剖析,核心问题可能出在**“资产归属认定”和“通道限制”上**。平台上的可用额度,往往需要经过复杂的清算流程才能真正转化为银行可接受的提现状态。这些结算限制包括:首先,涉及交易佣金、税费或保证金等预扣款项的确认;其次,某些类型的奖励性质资金(如游戏任务奖金),其提现通道可能只允许流向与获取该奖励相同生态链内的钱包,而非直接进入外部银行账户。若用户尝试绕过这些设计初衷去进行大额外部提取,系统会将其判定为交易异常或潜在违规行为。理解这一点,我们必须将可用余额视为一个处于“待清算、需合规化”的虚拟资产状态,而不是可以直接兑换成现金的绝对值。
综上所述,解决“有额度却不能提现”这一痛点,核心不在于找到破解系统的技巧,而在于**理解和适配平台的金融规则图谱(Financial Rules Map)**。一个专业的用户需要意识到,平台设置的提现限制是多重博弈的结果:它既要保证资金流动的顺畅性,又要确保最高级别的资本安全性和合规底线。解决办法绝不是蛮干,而是回溯流程——找出导致资金“卡滞”的原点节点。这可能是缺乏必要的绑定支付方式、未完成某一高风险交易的二次确认,或是平台系统判定用户行为已进入“风控预警区”。只有彻底了解并纠正了这些底层逻辑上的瑕疵,才能让沉睡的可用额度重新激活其通往外部金融生态道的闸门。
相关文章
得物平台:潮流购物与社交体验
得物,作为一个集购物与社交为一体的电商平台,近年来逐渐在市场上占据了一席之地。它不仅仅是一个简单的在线购物场所,而更像是一个围绕着潮流文化构建的虚拟社区。在这个平台上,用户可以浏览最新的产品资讯、参与...
拿去花使用全攻略
拿去花的使用逻辑建立在信用评估与资金流动的双重机制上,其核心在于用户如何通过平台完成从申请到资金到账的闭环。首先需明确的是,平台会基于用户提供的个人信息、消费记录及信用评分进行动态评估,这一过程涉及多...
京东白条:不止于电商支付
近年来,随着消费金融市场的快速发展,“先享后付”模式成为众多电商平台和金融机构合作的新趋势。京东白条作为京东金融推出的一款信用支付产品,允许用户在京东平台先行购物再分期付款或延后付款。除了京东自身平台...
羊小咩额度如何提取
在现代金融体系中,各类互联网平台推出的信用额度服务已经成为消费者获取资金的重要渠道。以“羊小咩额度”为例,这类产品往往通过大数据分析和风控模型为用户提供一定授信额度,允许其在特定条件下提取现金或用于消...
商户二维码套现风险解析
“商户二维码套现”这一现象,本质上是一种基于移动支付和数字化交易的风险行为,并非简单的“套现”方案。在深入探讨其可行的可能性之前,必须首先明确:任何涉及现金交易的活动,都伴随着巨大的风险和潜在的法律问...
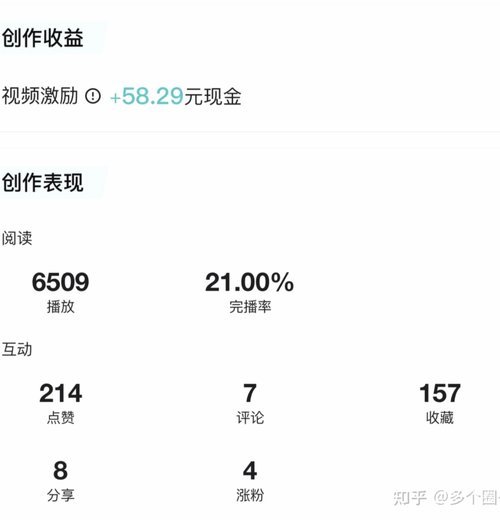
得物收入如何提现?全流程指南、费用与风险详解
得物平台的收入提现机制在二手交易领域具有独特性,其核心在于平台对资金流动的严格管控。卖家需通过个人中心进入钱包模块,选择“提现”功能后,系统会自动校验账户状态和银行卡信息。关键步骤包括填写提现金额、绑...