花卡支持微信支付宝,便捷支付新选择
近年来,随着移动支付在中国市场的蓬勃发展,“拿去花卡支持微信支付宝”这一话题逐渐成为金融行业的一大热点。所谓“拿去花卡”,实际上是一种基于信用的消费信贷产品,用户可以在限定额度内进行消费,并通过分期付...
携程拿去花提现到账时间揭秘
携程拿去花作为一种便捷的旅游支付工具,为用户提供了诸多便利。当用户选择使用“拿去花”完成预定后,难免会遇到需要提取余额或退款的情况。对于很多人来说,“提现多久到账?”成了最为关注的问题之一。 首先,...
分期乐额度如何快速激活
分期乐出额度的激活并非一蹴而就,它涉及到用户资质的动态评估和风险控制,因此激活流程往往隐藏着一些关键环节。多数用户普遍认为下载APP并完成注册就能直接激活,这只是初步条件。真正决定额度激活的关键在于分...
套分付费率解析:幕后博弈逻辑与成本陷阱
### 套分付要多少个点?深度解析费率背后的博弈逻辑 #### 费率的本质:不只是数字,更是利益分配的杠杆 在金融产品的设计中,费率从来不是单纯的数字游戏,而是各方利益博弈的产物。以“套分付”为例,表...
套现白条,合法吗?
白条这类消费信贷产品设计的本质,是周转和支付能力的前置。当用户将此信用额度用于“套现”——即绕过其标明用途的购买行为,直接获取现金流时,首先要厘清的是法律与合同的双重约束体系。从法律层面看,“套白条”...
美团月付能否取现金?
美团月付作为平台信用支付工具,其核心功能在于消费场景的信用授权而非资金流转。从技术架构看,该服务本质是基于用户授信额度的分期付款模式,资金路径始终限定在美团生态内的商品交易闭环中。试图通过该工具提取现...
便荔卡提现:手把手教你轻松到账
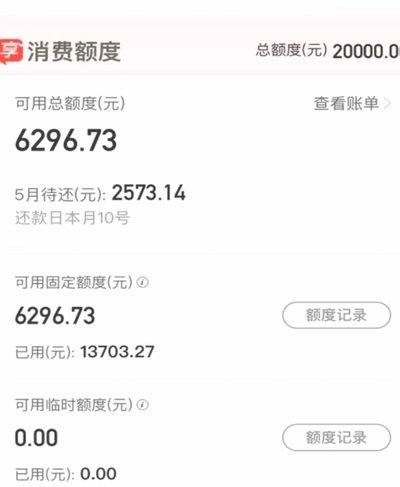
便荔卡提现的核心在于账户绑定的精准性。用户需在平台完成实名认证后,将银行卡信息与账户关联。绑定过程中需注意银行预留手机号与注册手机号的一致性,避免因信息错位导致提现失败。部分平台支持多卡绑定,但需确认...
羊小咩分期全流程揭秘
羊小咩的分期服务嵌入其平台生态链的底层逻辑,本质上是通过数据建模重构用户信用画像。平台在用户首次注册时即启动多维数据采集,包括设备指纹、行为轨迹、社交关系图谱等非传统金融指标,这些数据经过机器学习算法...
花呗三千元套现费率揭秘:到底需要多少钱?
在探讨花呗三千套现的手续费问题之前,我们需要明确几个关键点:首先,花呗是一种消费信贷工具,其本质是为消费者提供赊购服务;其次,套现行为本身并不属于官方支持的功能,因此相关的操作和费用并非由蚂蚁金服直接...
羊小咩平台客服:温暖守护你的每一步
在数字交易的信任闭环中,用户对“羊小咩平台客服电话”的检索往往伴随着一种迫切的“危机感”。无论是订单履约的延迟、退款流程的阻塞,还是账户安全的疑虑,这种对人工介入的渴望,本质上是用户在面对算法冰冷逻辑...