花卡支持微信支付宝,便捷支付新选择
近年来,随着移动支付在中国市场的蓬勃发展,“拿去花卡支持微信支付宝”这一话题逐渐成为金融行业的一大热点。所谓“拿去花卡”,实际上是一种基于信用的消费信贷产品,用户可以在限定额度内进行消费,并通过分期付款的方式归还借款,这在一定程度上缓解了消费者的即时消费需求。
值得注意的是,在移动支付时代,“拿去花卡支持微信支付宝”意味着银行或金融机构可以与这些第三方支付平台合作,为用户提供更加便捷的服务。这种合作不仅增强了金融服务的可获得性,也提升了用户体验。通过微信或支付宝进行还款操作,用户无需频繁访问银行网站或下载额外的应用程序,简化了操作流程。
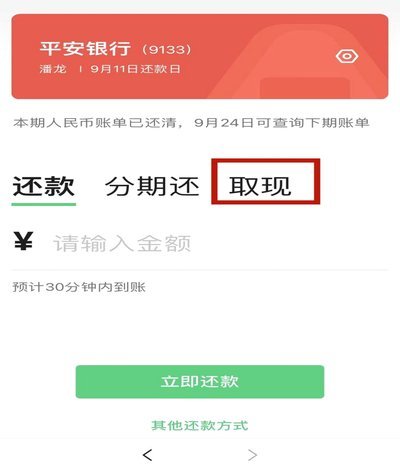
然而,尽管这一合作模式带来了诸多便利,但也存在一定的风险和挑战。首先,在数据保护方面,金融信息与个人隐私的处理需要严格遵守法律法规;其次,双方合作需确保业务操作的安全性和稳定性,避免因技术问题影响用户体验;最后,如何在满足用户需求的同时控制信贷风险,是银行和支付平台共同面临的难题。
综上所述,“拿去花卡支持微信支付宝”的合作模式体现了金融创新与科技融合的趋势。未来,随着更多金融科技手段的应用,这一领域将展现出更大的发展潜力。
相关文章
花呗合法合规性解析
花呗作为近年来备受关注的信用支付工具,其合法性问题一直备受争议。本文将从多个角度深入分析花呗是否合法,并探讨其未来发展。 首先,花呗的法律依据是什么?根据《商业银行法》和《支付机构条例》,花呗属于...
京东白条:不止于电商支付
近年来,随着消费金融市场的快速发展,“先享后付”模式成为众多电商平台和金融机构合作的新趋势。京东白条作为京东金融推出的一款信用支付产品,允许用户在京东平台先行购物再分期付款或延后付款。除了京东自身平台...
携程拿去花还款指南:轻松搞定账单细节
携程推出的“拿去花”服务为用户提供了便捷的旅游支付方式,它结合了信用消费与旅行预订功能于一体。使用这项服务时,许多消费者可能会疑惑于还款流程的具体操作以及其中需要注意的细节事项。实际上,“拿去花”的还...
羊小咩放款慢背后的深层原因
“羊小咩放款”的延缓现象,并非仅仅是“银行审批慢”的简单描述,实际上反映了中国金融体系中更深层次的结构性问题。 简单理解,其核心在于对“风险控制”的过度强调,这源于过去几十年经济高速增长带来的错觉——...
鹿优鲜哪里可以买 平台货
鹿优鲜,曾是生鲜电商领域一道亮眼的风景线,以其独特的“先行赔付”模式和精细化供应链管理,吸引了大量用户。然而,伴随其发展和最终的退出,关于鹿优鲜平台货的流向也引发了广泛的猜测和讨论。平台货,指的是商家...
商家资金回流的合规策略
资金回流对很多商家而言并非新鲜需求,尤其在现金流紧张、利润需要快速变现或规避税务风险时。然而,直接将营业收入通过看似合规的手段转移到个人账户,几乎是必然会触发监管风险的行为。真正的“不被发现”并非指彻...