如何开通商家收款码
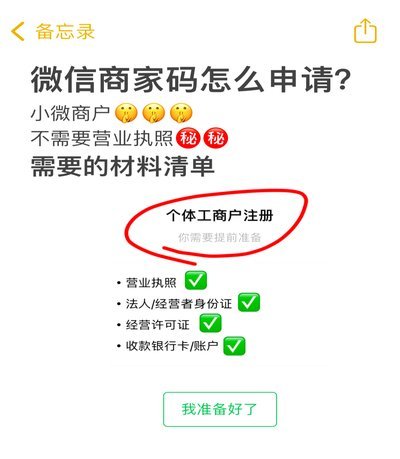
商家开通收款码的过程本质是接入支付生态系统的入口,其核心逻辑在于技术接口的对接与合规性审查。主流支付平台通常要求商户提供营业执照、法人身份证明及税务登记信息,这些材料不仅是风险控制的必要条件,更是建立商户信用档案的基础。以支付宝为例,其后台系统会自动校验营业执照的经营范围是否与申请的收款场景匹配,这一机制有效过滤了潜在的违规操作。值得注意的是,部分平台对个体工商户和小微企业设有差异化审核标准,例如微信支付对个体商户的开户门槛较企业商户更低,但会通过视频验证等方式强化身份确认。
技术实现层面,收款码的生成依赖于支付接口的调用与数据加密传输。商家在完成资质审核后,需通过支付平台提供的商户后台配置收款参数,包括商户编号、密钥及回调地址等关键信息。这一过程中,支付机构通常采用多层加密技术保障数据安全,例如使用RSA算法对敏感信息进行非对称加密。值得注意的是,聚合支付服务商在技术对接时往往提供更灵活的定制选项,例如支持多通道路由选择和实时对账功能,这类增值服务成为中小商家提升运营效率的重要工具。
手续费结构是商家选择支付渠道时的核心考量因素。不同平台的费率体系存在显著差异,例如银行渠道的费率通常在0.38%-0.6%之间,而第三方支付机构可能通过阶梯费率或交易分润模式提供更具吸引力的方案。某连锁餐饮品牌通过对比发现,使用聚合支付方案后,月均手续费支出降低12%,主要得益于其智能路由系统能自动选择费率最低的通道。值得注意的是,部分平台对高频交易场景提供专属费率,这种差异化策略正在重塑支付市场的竞争格局。
合规性管理贯穿收款码开通的全流程,支付机构通过大数据风控系统实时监测交易行为。某电商平台曾因未及时更新商户资质信息导致收款码被冻结,这凸显出动态合规管理的重要性。当前行业趋势显示,具备AI风控能力的支付平台正成为商家的首选,其通过机器学习模型可识别异常交易模式,例如单笔交易金额突增或异地高频操作等风险信号。这种智能化风控体系不仅降低合规成本,更有效防范了支付欺诈带来的经营风险。
相关文章
秒用花真实用户评价:一次看清其便捷与改进空间
秒用花自推出以来,迅速成为用户解决临时资金需求的首选工具之一。它以其灵活便捷的操作流程和人性化的服务理念赢得了大量用户的青睐。从实际应用体验来看,用户对于秒用花的认可度极高,尤其体现在其快速响应能力和...
如何刷出花呗信用购额度
想要深入了解“花呗信用购怎么刷出来”,首先需要理解什么是花呗以及它的运作机制。简而言之,花呗是一种消费信贷产品,用户可以通过它先消费后付款,并享受一定的免息期或分期付款服务。而“花呗信用购”实际上是指...
得物借钱提现到哪
得物平台作为一个集购物与社区互动于一体的应用,近年来备受年轻人青睐。在这一平台上,用户不仅可以轻松购买潮流商品,还能通过“得物借钱”功能解决临时资金短缺问题。然而,当用户决定提现时,往往会疑惑资金的去...
分期乐红包套现:如何安全避坑指南
分期乐红包套现作为一种消费模式近年来备受关注,但其背后隐藏的风险也随之而来。对于普通消费者来说,如何在享受便利的同时避免被套现,成为一个需要认真思考的问题。 首先,选择合适的分期平台至关重要。不同平...
便荔卡取现遭秒拒:背后的金融风控逻辑
便荔卡包取现秒拒现象的出现,本质上是金融风控系统对异常行为的即时响应。当用户尝试通过便荔卡包进行现金提取时,系统会基于多维度数据进行实时校验,包括交易频率、地理位置、设备指纹等。这种毫秒级的决策机制源...
得物靠谱吗?真实评价一览
得物平台作为一个近年来迅速崛起的二手交易市场,其真实性问题常被用户关注。首先,得物平台上出售的商品多为二手商品,并且平台对卖家有严格的准入审核机制和信用评级体系,这在一定程度上保证了商品的质量和卖家的...