高频借贷:风险与隐患
高频借贷行为正在重塑现代金融生态的底层逻辑。当个人或企业陷入持续借贷循环时,其财务结构必然经历质变:短期债务的滚雪球效应会侵蚀长期偿债能力,资产负债率的异常攀升可能触发金融机构的预警机制。更值得关注的是,这种行为模式正在催生新型金融风险——债务依赖症。部分借款人将借贷视为应对现金流缺口的"万能药",却忽视了透支信用额度对融资成本的长期影响。数据显示,过去三年间,频繁借贷用户群体的平均负债利率较普通用户高出2.3个百分点,这种隐性成本往往在债务重组阶段集中爆发。
从行为经济学视角剖析,高频借贷折射出深层的决策偏差。即时满足心理驱动下的消费决策,往往与理性财务规划形成悖论。神经科学实验表明,当大脑边缘系统被短期消费快感激活时,前额叶皮层的理性判断功能会被抑制。这种认知失调在年轻群体中尤为显著,他们容易将借贷视为"先享后付"的创新模式,却低估了复利效应的破坏力。更隐蔽的风险在于,频繁借贷可能形成"债务-消费"的正反馈循环,使借款人陷入自我强化的财务陷阱。
金融机构在应对高频借贷浪潮时面临双重挑战。一方面要防范信用风险的扩散,另一方面又需维持服务覆盖的广度。传统风控模型难以捕捉高频借贷者的复杂行为轨迹,导致风险定价失真。某股份制银行的案例显示,其消费贷部门曾因过度依赖历史征信数据,未能识别出某企业主通过多头借贷转移资金的异常行为,最终造成3200万元不良贷款。这暴露出当前信贷评估体系在动态风险监测方面的短板,也揭示了金融科技在行为数据分析领域的应用潜力。
破解高频借贷困局需要构建多维治理框架。个人层面应建立"债务健康度"指标,将借贷频率纳入财务健康评估体系;机构层面需开发动态风险预警系统,利用大数据追踪借贷行为的边际变化;监管层面则应推动信用信息共享机制,建立跨机构的借贷行为监控平台。值得关注的是,部分创新型金融机构已开始试点"借贷额度动态调整"服务,通过机器学习模型实时评估借款人的财务弹性,这种差异化风控策略或将成为行业新标杆。
高频借贷现象背后潜藏着社会信用体系的深层变革需求。当借贷行为从稀缺资源演变为日常工具时,原有信用评估体系的底层假设已发生根本性动摇。这要求监管者重新定义信用价值的衡量维度,推动建立涵盖行为数据、社交网络、消费模式的新型信用评估模型。同时,社会舆论场也需摒弃"借贷即能力"的刻板印象,引导公众建立更理性的财务认知。唯有构建起个人责任、机构风控与制度保障的协同机制,才能真正遏制高频借贷的负外部性,实现金融资源的可持续配置。
相关文章
羊小咩提现攻略
近日,关于羊小咩平台如何进行提现的操作成为了许多用户关注的焦点。首先,理解提现流程背后的逻辑对于用户来说至关重要。羊小咩作为一个线上服务平台,在保障用户资金安全的前提下,提供了便捷的提现途径。 为了...
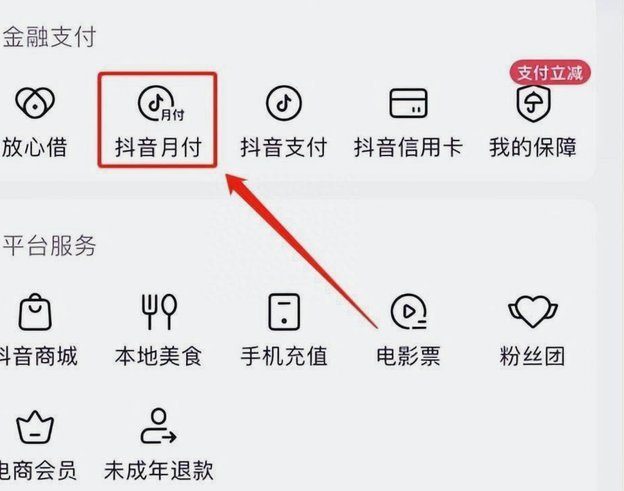
24小时内被套现吗?抖音商家难道不知道?
抖音套现的迅速,以及随后商家对此的反应,展现了一个平台生态与商业利益的微妙博弈。24小时内商家是否能明确感知到套现行为?答案很复杂,取决于套现规模、套现方式以及商家的风控体系。小型商家,例如依靠直播带...
微信分付提现:全方位解析与实用指南
### 微信分付提现机制的深度剖析与实用指南 微信分付作为微信支付生态的一部分,其提现功能已成为许多用户解决短期资金周转问题的核心工具。从我的专业视角看,这不仅仅是简单的资金转移,而是数字金融时代下...
分期乐红包套现:如何安全避坑指南
分期乐红包套现作为一种消费模式近年来备受关注,但其背后隐藏的风险也随之而来。对于普通消费者来说,如何在享受便利的同时避免被套现,成为一个需要认真思考的问题。 首先,选择合适的分期平台至关重要。不同平...
微信分付提现方法详解
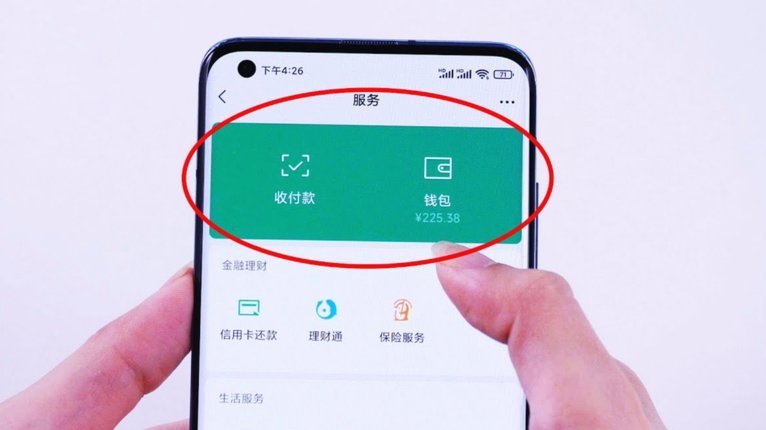
微信分付作为一种新兴的支付方式,为用户提供了更加灵活便捷的资金管理和支付选项。然而,不少用户对于如何将微信分付中的资金转换成现金存在疑惑。本文将深入解析这一过程,并探讨其背后的逻辑和操作细节。 首先...
商家资金回流的合规策略
资金回流对很多商家而言并非新鲜需求,尤其在现金流紧张、利润需要快速变现或规避税务风险时。然而,直接将营业收入通过看似合规的手段转移到个人账户,几乎是必然会触发监管风险的行为。真正的“不被发现”并非指彻...