花呗套现:风险远超想象
花呗套现行为本质上属于金融违规操作,其法律风险远超普通用户认知。根据《支付机构网络支付业务管理办法》,套现属于非法套取支付工具资金的行为,可能触犯《刑法》第二百六十六条诈骗罪或第二百七十二条洗钱罪。蚂蚁集团风控系统通过大数据分析已能识别97%
从信用体系构建角度看,套现行为会严重扭曲个人信用画像。花呗账单数据已接入央行征信系统,频繁套现导致的异常还款记录会被标记为高风险行为。某股份制银行2023年信贷审查数据显示,有套现记录的用户贷款通过率下降43%,且违约率是普通用户的2.8倍。这种信用污点不仅影响当前金融产品申请,更可能在五年内持续影响个人征信评分,导致房贷、车贷等核心金融服务受阻。
平台技术手段的进化正在压缩套现空间。蚂蚁金服引入的AI反欺诈模型已能实时监测2000多个异常行为指标,包括资金流向、设备指纹、地理位置等维度。某案例显示,某用户通过虚拟POS机套现30万元,系统在交易后47分钟即触发预警,风控团队通过交叉验证商户信息、核对交易流水,最终确认套现事实并冻结账户。这种技术拦截使套现成功率从2019年的18%降至2023年的3%。
套现行为对金融生态的破坏具有连锁反应。当大量资金通过灰色渠道脱离监管体系,不仅导致平台坏账率上升,更可能引发系统性金融风险。2021年某支付机构因套现漏洞导致2.3亿元资金被非法转移,直接造成平台季度亏损超5000万元。这种风险传导最终会转嫁给所有合规用户,导致整体风控成本上升,间接推高合法用户的金融服务费用。
从金融伦理维度审视,套现本质是对信用体系的破坏性利用。当用户通过虚构交易将花呗额度转化为现金,实质是将平台的信用背书转化为个人牟利工具。这种行为不仅违反《电子商务法》第十七条规定,更违背了互联网金融"服务实体经济"的初衷。蚂蚁集团2023年推出的"信用守护计划",正是通过强化用户教育、优化风控模型,构建更健康的信用生态体系。
相关文章
羊小咩享花卡包消费额度如何快速提现
了解“羊小咩享花卡包”中的消费额度如何提现,需要从几个关键环节入手。首先,“羊小咩享花卡包”是一种信用管理工具,旨在帮助用户更好地规划和控制自己的财务状况。在享受其带来的便利时,很多用户可能会关注到如...
如何高效联系花呗官方客服
花呗作为支付宝旗下核心信用支付工具,其官方联络渠道的设置体现了金融科技企业的服务逻辑。用户可通过支付宝App内“我的客服”入口直接发起咨询,该路径与用户账户深度绑定,能自动抓取消费记录、账单状态等关键...
携程还款怎么还?多种渠道轻松选
携程还款的渠道选择直接影响用户的资金安全与操作效率,其核心逻辑在于平台对支付生态的整合能力。目前主流还款路径包括绑定信用卡的自动扣款、通过支付宝或微信的快捷支付,以及银行转账等传统方式。值得注意的是,...
羊小咩商家回收点数背后的解密:逻辑与优化
羊小咩商家回收点数的计算逻辑本质上是平台对交易价值的动态评估体系。通过算法模型对订单金额、用户画像、消费频次等维度进行加权处理,最终生成可量化的回收系数。这一机制并非简单的线性兑换,而是基于商家历史履...
羊小咩便荔卡取现服务解析
随着移动支付的普及,现金交易的比例虽有所下降,但取现服务的需求并未因此减弱。尤其是在农村和一些偏远地区,传统的现金使用习惯仍然根深蒂固。在这种背景下,“羊小咩便荔卡”应运而生,它不仅满足了用户对于便捷...
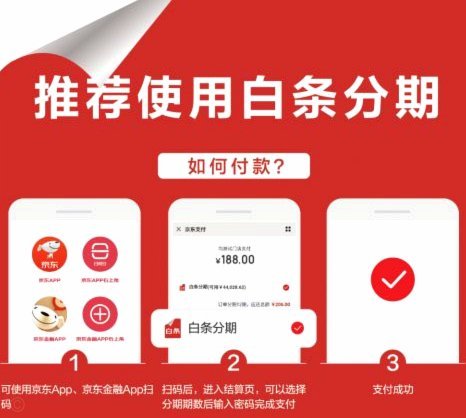
京东白条提现全攻略
京东白条提现,并非直接像银行卡那样便捷,其机制更像是一种信用额度的变现方式,需要理解其运作模式和相应的提现渠道。最直接的方式是通过“白条闪付”功能,类似于信用卡的功能,可以在支持银联支付的商家进行消费...