分付提现避坑指南:套路解析
分付提现的核心逻辑在于资金流转的路径设计,其本质是通过多层账户体系实现资金的定向转移。用户在操作时需注意平台设置的提现限额与时间窗口,部分机构会通过动态调整提现额度来控制资金流动规模。例如某些平台会在用户首次提现后触发风控机制,将后续提现通道延迟至次日或隔日,这种时间差往往被用于制造"提现失败-重新尝试"的循环,诱导用户多次操作以消耗账户活跃度。值得注意的是,部分平台会将提现功能与信用评分系统绑定,当用户频繁提现导致评分波动时,系统会自动降低提现额度或关闭提现权限。
部分机构在提现流程中暗含隐性成本,这些成本通常以"服务费""手续费"等名义呈现,但实际计算方式存在模糊地带。例如某平台宣称"提现零手续费",实则在用户账户余额低于特定阈值时,会按提现金额的1.5%-3%收取费用,且该费用在提现成功后才会显示。更隐蔽的套路在于提现额度的动态计算,部分平台会根据用户历史提现频率、账户活跃度等指标,实时调整可提现金额,这种算法设计往往导致用户在未察觉的情况下被限制提现规模。此外,部分平台会在提现成功后延迟到账,通过制造"资金未到账"的焦虑感,诱导用户重复提交提现申请。
提现操作中的风险点往往隐藏在细节条款中,这些条款通常以"用户协议""服务条款"等形式存在,但实际阅读率不足30%。例如某平台在提现规则中规定"因用户操作失误导致的资金损失由用户自行承担",这种表述在用户未仔细阅读时极易被忽略。更值得关注的是部分平台设置的提现验证机制,要求用户通过第三方支付工具完成提现,这种设计既增加了操作复杂度,又为资金流转创造了更多中间环节。某些平台还会通过设置提现验证码的发送频率限制,迫使用户频繁刷新页面或更换设备,这种行为模式容易被用于监测用户行为轨迹。
部分机构通过心理暗示构建提现陷阱,其核心在于利用用户对资金流动的焦虑感。例如某平台在提现成功后推送"您的提现申请已通过审核"的提示,但实际资金到账时间存在12-24小时的延迟,这种时间差被用来制造"提现失败-重新提交"的循环。更隐蔽的套路在于提现额度的动态调整,部分平台会根据用户历史提现频率、账户活跃度等指标,实时调整可提现金额,这种算法设计往往导致用户在未察觉的情况下被限制提现规模。此外,部分平台会在提现成功后延迟到账,通过制造"资金未到账"的焦虑感,诱导用户重复提交提现申请。
长期来看,分付提现的套路设计反映了金融产品对用户行为的深度干预。部分平台通过设置提现限额与时间窗口,将用户行为纳入算法控制范围,这种设计既保障了平台资金安全,也限制了用户资金使用的灵活性。更值得关注的是,部分机构通过提现流程中的隐性成本,将用户行为转化为持续的流量消耗,这种模式在提升平台活跃度的同时,也加剧了用户的财务压力。某些平台甚至通过设置提现验证码的发送频率限制,迫使用户频繁刷新页面或更换设备,这种行为模式容易被用于监测用户行为轨迹,为后续的精准营销或风险控制提供数据支持。
相关文章
便荔卡包账号注销指南
## 便荔卡包账号注销指南:细致解析与实用技巧 便荔卡包,作为一款以“精选好物”为核心的社区电商平台,其用户体验一直备受关注。然而,用户在体验过程中,可能因为各种原因需要及时注销账号。账号注销并非...
得物提现到微信怎么弄
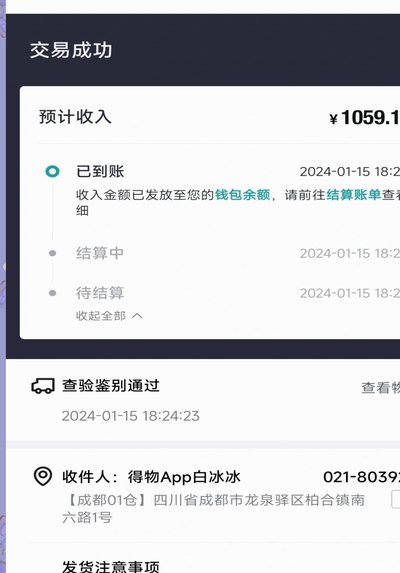
近年来,得物平台因其独特的潮流商品和严格的真伪鉴定机制而受到广泛欢迎。对于用户而言,在享受购物流程的同时,如何高效地将得物现金账户中的余额提现至微信支付则是一个实际需求。本文将通过步骤详解帮助读者轻松...
得物App贷款申请全攻略
近期,得物App因其独特的商品鉴定机制和完善的交易保障措施而广受欢迎。对于 首先,用户在得物App中找到“贷款”入口,点击进入后,平台会要求用户提供个人基本信息及银行账户信息等资料。这一步骤旨在确...
携程花钱取现多久?
携程“拿去花”产品的取现时间设计,本质上是平台在风险控制与用户体验之间的动态平衡。该服务依托携程庞大的用户数据池和旅游场景积累的信用模型,其取现时间通常设定在交易完成后的24小时内,这一窗口期既符合金...
携程拿去花还款指南:轻松搞定账单细节
携程推出的“拿去花”服务为用户提供了便捷的旅游支付方式,它结合了信用消费与旅行预订功能于一体。使用这项服务时,许多消费者可能会疑惑于还款流程的具体操作以及其中需要注意的细节事项。实际上,“拿去花”的还...
携程花呗提前还款全攻略
携程拿去花,即携程的“花呗”,一直以来都以其“先消费后还款”的模式吸引了大量用户。然而,对于有提前还款需求的用户来说,如何高效地处理还款流程,是需要仔细规划的问题。这不仅仅是避免逾期费用,更关乎资金周...