花呗告别:Z世代理性消费新选择
当“花呗拜拜”成为社交平台上的流行语,这不仅是消费行为的转折,更是数字金融时代个体与资本关系的深刻重构。用户主动关闭花呗账户的行为,折射出新一代消费者对信用工具的重新审视——他们不再将分期付款视为消费自由的象征,而是将其视为潜在的财务风险。这种转变背后,是Z世代对“先享后付”模式的警惕,以及对个人资产负债表的精细化管理意识觉醒。数据显示,2023年主动注销花呗账户的用户中,30岁以下群体占比达62%,这一数字较三年前增长近三倍,揭示出年轻群体正在重塑消费主义的底层逻辑。
经济周期的波动放大了信用工具的双刃剑效应。在房地产价格持续下行、互联网行业裁员潮蔓延的背景下,用户对“未来收入不确定性”的焦虑显著上升。这种焦虑催生出一种新型财务伦理:当消费行为可能与未来现金流产生冲突时,个体更倾向于选择“断舍离”。部分用户通过关闭花呗账户,将消费决策从算法推荐的“即时满足”拉回理性预算的轨道,这种行为本质上是对平台算法操控消费欲望的反抗,也是对自身财务主权的重新确认。
信用管理工具的进化正在改变用户与金融产品的互动方式。蚂蚁集团推出的“信用额度自定义”功能,允许用户根据月度收支动态调整花呗额度,这种灵活性既是对用户需求的回应,也暗示着平台正在从“诱导消费”向“辅助理财”转型。值得注意的是,关闭花呗账户的用户中,有43%同时开通了余额宝等稳健型理财工具,这种“去杠杆”与“增储蓄”的组合策略,标志着用户正在构建更完整的个人财务生态系统。
监管政策的持续收紧为这场消费观念的变革提供了制度土壤。2023年《关于规范互联网金融业务的指导意见》明确要求金融机构强化用户风险教育,这一政策导向促使平台加速从“流量驱动”向“价值驱动”转型。部分用户在关闭花呗账户后,转向使用银行发行的“消费贷”产品,这种看似矛盾的行为,实则反映了用户对金融产品透明度和合规性的更高要求。当信用工具从“虚拟额度”回归到“真实负债”时,用户对金融风险的认知正在经历质的飞跃。
这场静默的消费革命正在重塑数字金融的底层逻辑。当越来越多用户选择“花呗拜拜”,他们不仅在对抗消费主义的幻象,更在构建一种新型的财务哲学——将信用工具从“欲望的放大器”转变为“理性的调节器”。这种转变预示着一个时代的终结:即以即时满足为核心的消费金融模式,以及一个新时代的开启:以长期价值为导向的财富管理时代。在这个转型过程中,用户的选择正在书写着数字金融史的新篇章。
相关文章
拿去花提现真的可行吗
“拿去花”类应用,本质上构建的是一种虚拟的消费体验,围绕着“花钱”(通常是模拟货币)与现实收益的联动。因此,直接回答“拿去花能提现吗?”这个问题,答案并非绝对的“能”或“不能”。它的可行性,深度取决于...
花呗安全吗?用安心托付
蚂蚁花呗作为一种金融产品,近年来受到了广泛的关注和使用。关于其安全性,可以从多个维度来考量。首先,技术安全是平台稳定运行的基础。蚂蚁金服作为母公司,拥有强大的技术实力,采用了包括数据加密、防火墙保护在...
微信分付提现:全方位解析与实用指南
### 微信分付提现机制的深度剖析与实用指南 微信分付作为微信支付生态的一部分,其提现功能已成为许多用户解决短期资金周转问题的核心工具。从我的专业视角看,这不仅仅是简单的资金转移,而是数字金融时代下...
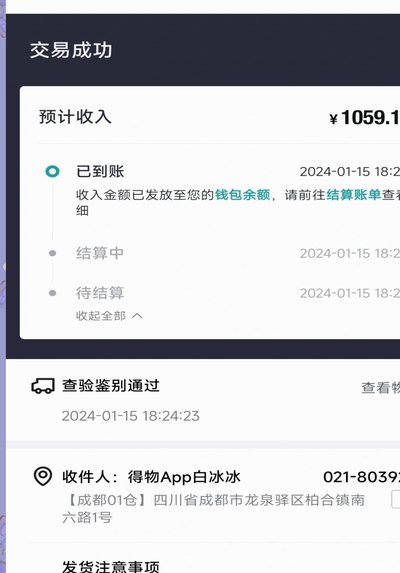
得物提现到微信怎么弄
近年来,得物平台因其独特的潮流商品和严格的真伪鉴定机制而受到广泛欢迎。对于用户而言,在享受购物流程的同时,如何高效地将得物现金账户中的余额提现至微信支付则是一个实际需求。本文将通过步骤详解帮助读者轻松...
分期乐红包套现:如何安全避坑指南
分期乐红包套现作为一种消费模式近年来备受关注,但其背后隐藏的风险也随之而来。对于普通消费者来说,如何在享受便利的同时避免被套现,成为一个需要认真思考的问题。 首先,选择合适的分期平台至关重要。不同平...
美团月付钱能怎么用?
美团月付作为一种灵活的消费信贷工具,为广大用户提供了便利,尤其是在支付大额订单或分期还款时更为实用。然而,在享受其带来的便捷的同时,许多用户也会思考一个问题:“我能不能把美团月付的钱套出来用作他途?”...