微信分付额度的合法使用技巧
微信分付作为腾讯生态内的信用支付工具,其资金流转逻辑与传统借贷存在本质差异。用户需理解其底层机制——分付额度本质上是腾讯基于用户社交数据、消费行为等多维度评估后授予的临时授信额度,而非现金账户。这种设计使得资金提取存在天然限制,任何试图绕过系统规则的行为都可能触发风控机制。值得注意的是,分付与微信支付账户深度绑定,资金流转需遵循平台设定的合规路径,任何试图通过第三方工具或异常操作实现资金转移的行为,均可能触及《微信支付服务协议》中的禁止条款。
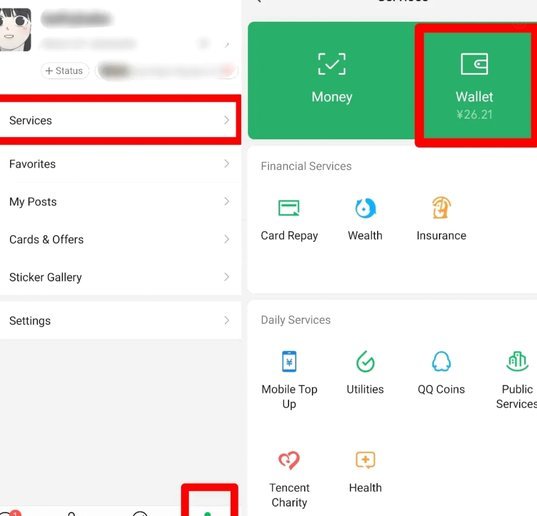
在合法框架内,用户可通过优化消费场景实现资金效率最大化。例如,利用分付额度进行高频小额消费,可提升账户活跃度与信用评分,进而获得更高的授信额度。同时,结合微信生态内的支付场景,如线上购物、线下扫码支付等,可实现资金的跨场景流转。但需注意,分付资金本质上属于信用额度,而非实际现金,其使用需遵循"先消费后还款"的规则,任何试图将额度转化为现金的操作都可能被系统判定为异常交易。
还款周期的规划直接影响分付的使用体验。建议用户建立清晰的还款计划表,将还款日与工资发放日、信用卡还款日等进行合理错开,避免因资金链断裂导致的逾期风险。同时,可利用分付的账单分期功能,将大额消费拆分为小额月供,降低单笔还款压力。值得注意的是,分付的利息计算方式与传统贷款存在差异,用户需仔细阅读协议中的计息规则,避免因不了解费用结构而产生额外负担。
在风险可控的前提下,分付可作为资金周转的辅助工具。例如,通过分付支付部分日常开支,再将部分资金转入零钱账户进行理财,可实现资金的灵活配置。但需警惕过度依赖分付带来的负债风险,建议用户建立合理的消费预算,避免因冲动消费导致信用额度被冻结。同时,关注分付的额度调整规则,定期通过微信支付中心查看额度变动说明,及时优化使用策略。
长期来看,分付的使用应服务于个人财务健康。建议用户将分付视为信用工具而非现金替代品,通过规范使用逐步建立良好的信用记录。同时,注意监控账户的异常交易提示,一旦发现资金流向异常,应立即通过官方渠道进行核实。在数字化支付时代,合规使用信用工具是保障资金安全的关键,任何试图规避规则的行为都可能带来不可预知的后果。
相关文章
得物取货指南:选对点,省时省力
从货物流动和用户履约体验的角度拆解“得物取货”的流程,其核心认知点绝非单一的物理坐标。得物实际上构建了一个多维度的、具备韧性的履约网络。因此,用户需要理解的是一个“可选项矩阵”,而非一个固定入口。从广...
分付 提现
分付作为一种新兴的消费金融产品,近年来受到了广泛关注。它为用户提供了更为灵活便捷的支付方式,在享受先消费后还款便利的同时,也为个人财务管理带来了新的挑战。提到“分付提现”,首先需要明确的是,“分付”这...
如何注销分期乐账号
注销分期乐账号的步骤相对简单,但用户需要仔细阅读相关指引以确保操作无误。首先,登录分期乐客户端或网站,在主界面找到并点击“我的”、“设置”选项进入个人中心页面;然后寻找隐私设置中的“账户与安全”,选择...
得物佳物分期背后的套现机会与风险探讨
### 得物的佳物分期:一个新兴商业模式下的套现机会与风险 近年来,随着潮流文化的兴起,得物(原名毒)作为国内领先的潮流电商平台,凭借其独特的社区氛围和稀缺商品资源,吸引了大量消费者。而“佳物分期...
羊小咩怎么贷款的
羊小咩,作为一个虚拟的角色,通常存在于故事或者童话中。但如果我们从现实中寻找灵感,探讨“羊小咩怎么贷款的”这一问题时,可以将它转换为一个真实个体或企业如何获取金融支持的情境。在现实生活中,无论是个人还...
携程拿去花还款指南:轻松搞定账单细节
携程推出的“拿去花”服务为用户提供了便捷的旅游支付方式,它结合了信用消费与旅行预订功能于一体。使用这项服务时,许多消费者可能会疑惑于还款流程的具体操作以及其中需要注意的细节事项。实际上,“拿去花”的还...