花呗新模式下用户行为与监管挑战
花呗当前的核心逻辑已从单纯的消费信贷工具,演变为支付宝生态中的支付场景整合器。其运营策略正经历结构性调整,通过与金融机构合作开发的分期产品,将用户信用额度转化为可循环使用的支付能力。这种模式既规避了直接发放贷款的合规风险,又保持了用户消费的便捷性。数据显示,2023年花呗的月均活跃用户数同比微降3.2%,但用户平均使用频次提升17%,反映出其在支付场景渗透中的持续竞争力。这种转变的本质是平台从流量运营向生态价值转化的跨越。
监管政策的持续收紧对花呗的运营模式产生深远影响。央行对互联网金融的穿透式监管,迫使平台必须将用户信用评估与金融机构的风控体系深度绑定。花呗在2023年Q2完成的系统重构中,引入了多家持牌消费金融公司的联合授信机制,通过数据加密和联邦学习技术实现风险共治。这种模式既满足了监管对金融业务资质的要求,又保持了平台对用户行为数据的控制权,形成了一种新型的合规性解决方案。
用户行为的演变正在重塑花呗的商业逻辑。随着年轻群体对金融产品的认知深化,单纯的分期付款已无法满足其需求。花呗通过嵌入场景化金融服务,如信用购机、账单分期等,将用户消费行为转化为可量化的信用资产。这种转型不仅延长了用户生命周期价值,还通过数据沉淀为平台构建了独特的风控模型。第三方数据显示,整合金融服务后,花呗用户的逾期率同比下降了8.6个百分点,印证了这种模式的可行性。
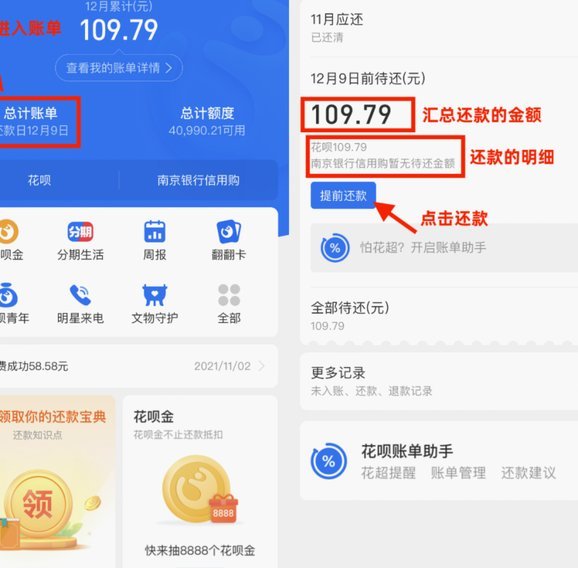
技术迭代正在重构花呗的底层架构。基于AI的动态授信系统已覆盖超过90%的用户群体,通过实时分析消费轨迹、支付频率等200余项指标,实现信用额度的动态调整。这种精细化运营使平台能够在风险可控的前提下,提升资金使用效率。同时,区块链技术的应用让交易数据的可追溯性提升至毫秒级,为监管合规提供了技术支撑。这些技术革新不仅优化了用户体验,更重塑了平台的商业价值链条。
未来花呗的发展将面临双重挑战与机遇。在合规框架内,如何平衡商业扩张与风险控制成为关键课题。平台正在探索将用户信用数据转化为可交易的金融资产,通过与金融机构的深度合作开发新型信用产品。这种转型既符合监管导向,又能开辟新的盈利模式。但与此同时,用户隐私保护与数据安全的边界需要持续探索。花呗的下一步,或将决定其在数字金融领域的战略定位。
相关文章
读懂分期套现的成本陷阱与点数计算
分付套现的点数计算本质上是资金时间价值与操作成本的博弈。以信用卡分期为例,银行通常按0.05%-0.1%的日利率收取资金成本,叠加0.6%-1.5%的分期手续费,实际年化成本可达18%-24%。但套现...
便荔卡取现遭秒拒:背后的金融风控逻辑
便荔卡包取现秒拒现象的出现,本质上是金融风控系统对异常行为的即时响应。当用户尝试通过便荔卡包进行现金提取时,系统会基于多维度数据进行实时校验,包括交易频率、地理位置、设备指纹等。这种毫秒级的决策机制源...
微信分付如何套现风险大不大
“微信分付套现”这个概念,在当下社交属性浓厚的微信生态下,并非简单的资金转账,而是一种复杂的商业模式,更接近于一种小型供应链融资。本质上,它利用微信群的信任关系,构建了一个以“凑钱”为起点,以“套现”...
京东白条:不止于电商支付
近年来,随着消费金融市场的快速发展,“先享后付”模式成为众多电商平台和金融机构合作的新趋势。京东白条作为京东金融推出的一款信用支付产品,允许用户在京东平台先行购物再分期付款或延后付款。除了京东自身平台...
美团月付钱能怎么用?
美团月付作为一种灵活的消费信贷工具,为广大用户提供了便利,尤其是在支付大额订单或分期还款时更为实用。然而,在享受其带来的便捷的同时,许多用户也会思考一个问题:“我能不能把美团月付的钱套出来用作他途?”...
携程拿去花:轻松享受免息分期旅行支付
随着旅游业的蓬勃发展,越来越多的人选择通过携程来规划和预订行程。为了提供更加便捷的服务体验,携程推出了一款名为“拿去花”的支付工具,它不仅可以帮助用户提前预付旅游费用,还能享受免息分期付款。那么,“拿...