如何有效还清花呗欠款
花呗欠款的形成往往源于消费习惯与财务规划的失衡。当用户将花呗视为日常支出的延伸时,消费行为已脱离了传统借贷的约束机制。这种模式下,还款压力常被延迟到账单日,导致债务累积。值得注意的是,部分用户存在"先消费后还款"的侥幸心理,却忽视了分期付款产生的手续费与利息,最终陷入债务循环。这种现象本质上是消费主义与金融工具结合后的产物,需要从消费认知与资金管理两个维度进行重构。
针对欠款处理,优先级应建立在债务分类与现金流测算基础上。建议采用"先急后缓"的还款策略,将高利率债务(如分期付款)优先偿还,同时利用花呗提供的账单分期功能降低月供压力。值得注意的是,最低还款额虽能缓解短期压力,但会产生额外利息,长期来看反而增加总负债。更有效的做法是建立还款提醒机制,通过设置自动扣款或绑定工资账户,将还款行为转化为固定支出,避免因生活变动导致的逾期风险。
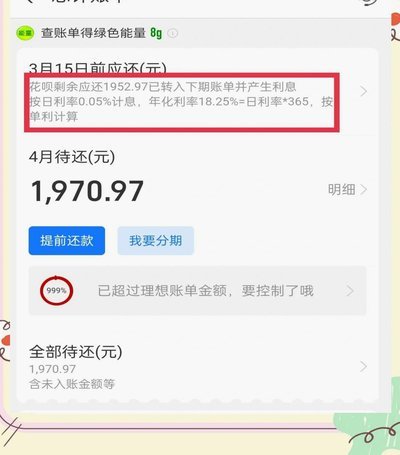
避免逾期的核心在于建立科学的财务预警系统。可借助花呗的账单提醒功能,同时结合个人记账软件进行支出追踪。当发现消费金额接近信用额度时,应立即启动还款计划,而非等待账单日。对于突发资金缺口,可考虑临时额度申请或分期付款,但需警惕过度依赖此类工具导致的负债扩张。建立应急资金池与消费预算上限,是预防债务危机的结构性解决方案。
心理层面的调整同样关键。许多用户将花呗视为"无息贷款",实则其利率结构远高于传统信贷产品。需建立正确的消费观念,将花呗定位为短期周转工具而非消费垫资。当出现还款困难时,及时与花呗客服沟通协商还款方案,而非选择违规操作。这种主动应对的态度,既能减少信用受损风险,也为未来建立更稳健的财务体系奠定基础。
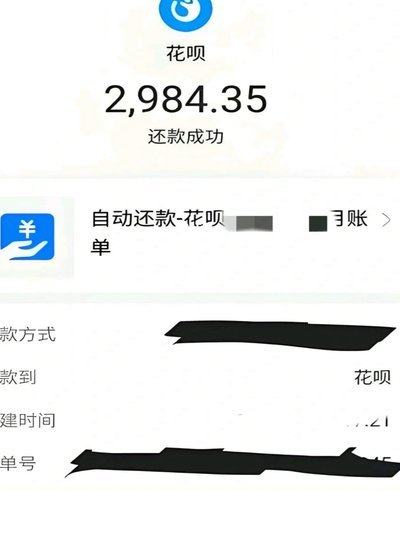
长期来看,债务管理应融入个人财务规划。建议定期评估花呗使用频率与额度,逐步建立消费分级制度。对于非必需消费,可设定严格的审批流程,避免冲动购买。同时,利用花呗的信用评估体系,将良好的还款记录转化为金融资产,为未来获取更优惠的信贷条件创造条件。这种从被动应对到主动管理的转变,才是破解债务困局的根本之道。
相关文章
虚拟世界中的情感寄托
当下社交媒体上,“一秒变萌娃”的滤镜和模仿风潮风靡一时,背后折射出的不仅仅是人们对童真的集体怀旧,更是对减压、解离、以及在成年世界中寻求短暂逃离的一种隐性需求。这种需求并非单纯的娱乐,而与复杂的心理机...
微信分付提现难?补救方法指南
微信分付作为一种信用支付工具,自推出以来便备受关注。与传统的信用卡或借贷产品不同,微信分付是一种基于用户信用评估的无息预支服务,主要用于日常消费支付。关于“微信分付能不能提现”的问题,我们需要从几个方...
得物总消费:解码年轻消费密码
得物的总消费数据,与其说是简单加总用户购买金额,不如说是对中国年轻消费群体偏好与价值体系的一面镜子。得物早期以球鞋交易起家,精准捕捉到潮流文化爱好者对稀缺性、真实性的需求。这种需求并非纯粹的物质追求,...
白条逾期如何协商延期避坑指南
白条逾期协商延期,往往不是简单的“逾期还款”,而是一个复杂信用风险管理和金融机构策略的体现。消费者在白条逾期后,首先要认识到,银行或消费金融公司并非无情地增加利息,而是评估风险并试图控制损失。逾期时间...
变废为宝的新模式
近年来,随着环保意识的提升和循环经济的发展,“鹿优选商城回收”作为一种新兴模式逐渐进入公众视野。这种模式不仅为消费者提供了便利,同时也促进了资源的有效利用与环境保护。 在“鹿优选商城回收”中,商家通...
美团买药平台:便捷购药新体验
美团买药平台自2019年推出以来,迅速成为国内在线医药零售的领头羊。该平台通过整合线上线下的药店资源,为用户提供了一站式药品购买服务,不仅解决了用户购药不便的问题,还大大提升了购药的便捷性和安全性。美...