花呗分期能套现吗?风险详解
花呗分期本质上是消费信贷服务,其设计初衷并非提供现金提取功能。“套现”一词常被用于描述将信用额度转化为可自由支配现金的行为,在银行信用卡领域尤为常见。然而在支付宝的生态系统中,尤其是针对花呗分期这一特定产品时,“套现”的定义与操作方式可能存在差异。
从平台规则层面看,蚂蚁借呗(通常指大额信用借贷功能)和花呗分期属于不同性质的服务。借呗允许用户将信用额度提现为人民币资金,而标准的花呗分期则要求在指定商户消费后才能进行分期还款。这意味着传统意义上的“套现”操作——绕过特定商户直接提取现金或虚拟转账——在花呗分期场景中并不被系统支持。
尽管平台禁止直接套现行为,但部分用户仍试图通过技术漏洞实现变通目的。例如利用支付宝内部转账功能将已用于消费的资金转移至他人账户,本质上仍是挪用信用资金的行为。此类操作虽可绕过部分限制,却存在巨大的违规风险,并可能触发更高级别的风控审查机制。
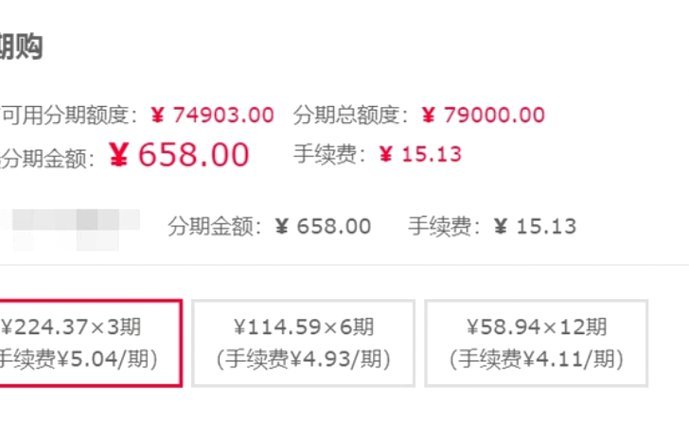
从平台运营策略看,蚂蚁集团对花呗分期采取比借呗更为严格的风控政策是合理的商业选择。一方面,直接套现行为会扭曲信贷产品的使用场景;另一方面,过度套现可能导致用户陷入非理性消费和债务陷阱,与平台倡导的“先享后付”理念背道而驰。
随着监管趋严和技术升级,“花呗分期套现”的灰色操作空间正在逐步收窄。未来可能通过更精准的身份验证机制、动态信用额度管理以及更智能的风险预警系统来防范此类行为。用户若想获得灵活的资金周转方案,可以考虑合规的银行消费贷款产品或专业的现金贷服务。
对于真正需要资金解决方案的用户而言,“套现”并非最佳选择。与其冒险钻空,不如利用花呗分期提供的消费规划功能,制定合理的还款计划;或者通过正规渠道申请信用贷款,在理解条款和风险的前提下规范使用金融服务。(全文约500字)
相关文章
花呗超市套现风险全解析
花呗在超市场景的渗透已形成独特的消费生态。当用户通过扫码支付完成线下消费时,系统会记录完整的交易链路,包括商品类别、支付时间、地理位置等数据。这种场景化数据的积累,使平台能够构建更精准的消费画像。值得...
微信分付提现方法详解
微信分付作为一种新兴的支付方式,为用户提供了更加灵活便捷的资金管理和支付选项。然而,不少用户对于如何将微信分付中的资金转换成现金存在疑惑。本文将深入解析这一过程,并探讨其背后的逻辑和操作细节。 首先...
美团月付钱能怎么用?
美团月付作为一种灵活的消费信贷工具,为广大用户提供了便利,尤其是在支付大额订单或分期还款时更为实用。然而,在享受其带来的便捷的同时,许多用户也会思考一个问题:“我能不能把美团月付的钱套出来用作他途?”...
羊小咩额度如何提取
在现代金融体系中,各类互联网平台推出的信用额度服务已经成为消费者获取资金的重要渠道。以“羊小咩额度”为例,这类产品往往通过大数据分析和风控模型为用户提供一定授信额度,允许其在特定条件下提取现金或用于消...
荔枝核的巧妙取出之道
“便荔卡包”——也称荔枝核,其“套出”并非简单粗暴的砸开,而是需要细致的观察和手法,以最大限度地保留果肉,减少损失。许多人认为用锤子或刀具直接敲破,其实是对荔枝的巨大侮辱。荔枝核的坚硬表皮并非单纯的物...
携程花呗提前还款全攻略
携程拿去花,即携程的“花呗”,一直以来都以其“先消费后还款”的模式吸引了大量用户。然而,对于有提前还款需求的用户来说,如何高效地处理还款流程,是需要仔细规划的问题。这不仅仅是避免逾期费用,更关乎资金周...