花呗:便捷信贷新体验
蚂蚁集团推出的花呗,本质上是一种便捷的信贷服务,它巧妙地结合了消费金融与电子商务的特点,成为众多消费者日常生活中不可或缺的一部分。不同于传统的银行贷款,花呗以线上购物平台为依托,通过绑定支付宝账户的方式,为用户提供了一种“先享受,后付款”的新型支付体验。这种模式不仅简化了借贷流程,提高了交易效率,同时也降低了用户的财务压力。
从用户的角度来看,使用花呗进行消费能够灵活地管理个人资金,特别是对于那些现金流紧张但又急需购买商品或服务的消费者来说,这无疑是一个福音。然而,花呗不仅仅是一款简单的信贷工具,它还扮演着信用评估和风险控制的角色。通过分析用户的购物行为、还款记录等数据,平台可以实时调整每个用户的授信额度,从而更加精准地满足不同用户的需求。
值得注意的是,虽然花呗提供了方便快捷的消费体验,但也伴随着一定的金融风险。过度依赖花呗进行高频率的大额交易可能会导致债务累积,增加个人财务负担。因此,在享受花呗带来的便利的同时,消费者也应当谨慎管理自己的信用额度和还款计划,确保不会陷入不良的借贷循环中。
花呗作为一款金融科技产品,其背后的技术支撑同样不容忽视。大数据、人工智能等前沿技术的应用使得平台能够高效处理海量交易信息,并提供个性化的服务体验。例如,基于用户的消费习惯预测未来需求,及时调整授信额度;利用机器学习算法识别潜在的风险行为,防止欺诈和违约事件的发生。
总的来说,花呗作为一款创新的贷款平台,在促进消费升级、提升金融服务可获得性方面发挥了重要作用。然而,随着金融科技的发展,市场对于类似产品的监管要求也在不断提高。如何在满足用户需求的同时确保金融安全稳定,将是未来一段时间内各方关注的重点问题之一。
相关文章
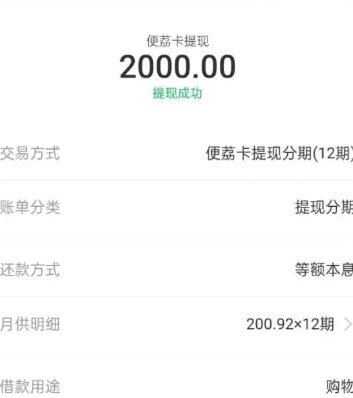
羊小咩便荔卡如何取现
羊小咩便荔卡取现流程是用户通过移动支付平台进行资金管理的重要环节之一。这一过程不仅需要操作上的简便,更要求系统的安全性与稳定性。首先,在尝试提取现金之前,确保您的账户已经完成实名认证,并且有足够的余额...
得物App贷款申请全攻略
近期,得物App因其独特的商品鉴定机制和完善的交易保障措施而广受欢迎。对于 首先,用户在得物App中找到“贷款”入口,点击进入后,平台会要求用户提供个人基本信息及银行账户信息等资料。这一步骤旨在确...
便荔卡取现遭秒拒:背后的金融风控逻辑
便荔卡包取现秒拒现象的出现,本质上是金融风控系统对异常行为的即时响应。当用户尝试通过便荔卡包进行现金提取时,系统会基于多维度数据进行实时校验,包括交易频率、地理位置、设备指纹等。这种毫秒级的决策机制源...
微信分付如何套现风险大不大
“微信分付套现”这个概念,在当下社交属性浓厚的微信生态下,并非简单的资金转账,而是一种复杂的商业模式,更接近于一种小型供应链融资。本质上,它利用微信群的信任关系,构建了一个以“凑钱”为起点,以“套现”...
花呗取现:便捷背后的技术与风险
花呗取现二维码的出现,本质上是支付工具与金融需求碰撞的产物。这一功能看似为用户提供了一种便捷的现金提取方式,实则暗含多重技术逻辑。从技术架构看,二维码需与花呗账户系统、线下POS终端、银行清算通道深度...
轻松下载安全放心的秒花钱包应用程序
在数字金融飞速发展的当下,用户对即时资金周转的需求日益迫切,这直接催生了各类便捷理财借贷工具的兴起。搜索“秒花钱包 app 下载”的行为背后,往往隐藏着快节奏生活中对效率的极致追求。然而,这种便捷性并...