如何有效与分期乐协商暂停催收?
分期乐的停催协商本质是债务重组的博弈过程。催收方通常依据合同约定的还款条款执行催收,但协商停催的核心在于通过合法途径调整债务结构。用户需明确区分"停催"与"债务免除"的概念,前者是暂停催收行为,后者涉及债务减免。协商时应重点论证还款能力的阶段性变化,例如收入骤降、突发医疗支出等客观因素,而非单纯强调逾期时间长短。建议通过分期乐官方客服渠道提交书面申请,明确标注协商意愿与可接受的还款方案,避免口头承诺引发后续纠纷。
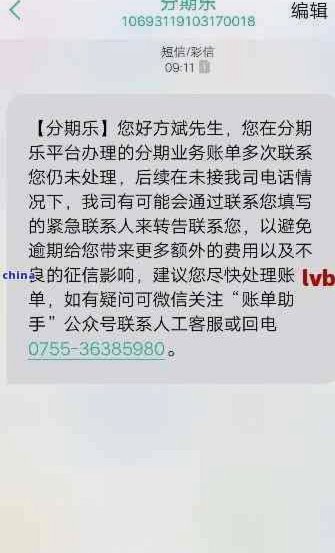
催收协商的关键在于构建事实依据与法律支撑的双重防线。用户可整理近三个月的收入证明、医疗记录、失业证明等材料,形成完整的还款能力证据链。同时需了解《民法典》第五百三十三条关于情势变更原则的适用范围,明确在不可抗力或重大情势变化下,债务人可主张变更合同条款。值得注意的是,协商过程中应避免承认违约事实,而是聚焦于还款能力的客观变化,防止催收方以"恶意逃债"为由升级催收手段。
有效协商需把握催收方的决策逻辑与心理预期。分期乐作为平台方,其催收策略往往受制于金融机构的风控指标。用户可主动提出"分期还款+利息减免"的组合方案,既符合金融机构降低坏账率的诉求,又能体现还款诚意。建议在沟通中强调自身信用记录的完整性,例如从未出现恶意逾期,以此降低协商难度。同时可引用行业案例,说明类似情况下的协商成功率,增强说服力。
协商停催的后续管理需建立风险防控机制。用户应同步向中国人民银行征信中心申请异议标注,避免逾期记录被错误上报。同时建议与催收方签订书面协议,明确停催期限、还款计划变更条款及违约责任,防止催收方单方面恢复催收。对于涉及第三方催收机构的情况,需核实其资质合法性,避免遭遇非法催收。此外,可考虑通过法律途径申请支付令或调解,将协商成果转化为法律效力。
长期来看,停催协商应与债务重组策略相结合。用户可借助专业债务咨询机构,制定包含债务整合、资产优化的系统性方案。例如通过债务置换降低利率,或利用资产变现补充还款资金。同时应建立财务预警机制,避免因突发状况再次陷入债务困境。值得注意的是,协商停催并非终点,而是债务管理的阶段性成果,需配合持续的财务规划与信用修复策略。
相关文章
分期乐额度如何查看与提升
分期乐的额度体系本质上是平台对用户信用风险的量化评估结果。这种评估并非单一维度的数值,而是由多维度数据模型构建的动态系统。核心变量包括用户的信用评分、消费行为轨迹、还款记录稳定性以及账户活跃度。例如,...
白条逾期如何协商延期避坑指南
白条逾期协商延期,往往不是简单的“逾期还款”,而是一个复杂信用风险管理和金融机构策略的体现。消费者在白条逾期后,首先要认识到,银行或消费金融公司并非无情地增加利息,而是评估风险并试图控制损失。逾期时间...
美团月付防套现指南:如何屏蔽电话微信推送
美团月付套现电话微信,这个话题的核心问题并非简单的“如何关闭”,而是揭示了一个更深层次的消费陷阱和潜在的风险。从内容创作的角度来看,这种现象的出现反映了平台对用户行为的过度监控、对数据价值的极致挖掘,...
得物提现全流程解析:评价与技巧
得物提现的流程,对于许多刚开始使用平台购物的买家来说,往往是第一步的困惑点。简单地说,提现并非一次性的大额资金转移,而是一个逐步归还的过程,得物平台巧妙地利用了“消费分期”机制来降低用户风险,并激励用...
诚e赊:轻松套取额度,暗藏多少风险?
诚e赊额度套出来原来这么简单,这句话看似轻描淡写,实则反映了近年来金融科技发展下,消费金融的趋势和潜在风险。并非简单的“套”,而是通过利用信用卡额度,像现金一样进行消费,并在一定期限内按期还款,以获取...
羊小咩购物额度提升攻略:打造用户忠诚度的秘密武器
在当今竞争激烈的市场环境中,如何有效提升用户的购物额度是商家和品牌主关注的核心问题之一。以“羊小咩”这样的虚拟形象为例,我们需要深入分析其背后的消费心理学机制,以及如何通过策略性的营销手段实现购物额度...