花呗可靠吗?技术与人性的双重考验
# 花呗平台可靠吗?
花呗作为蚂蚁集团在消费金融领域的重要布局,自推出以来便迅速渗透进数亿消费者的日常生活。它的出现不仅改变了人们的消费习惯,更引发了对信用体系构建的广泛讨论。那么,这样一个依托信用评估模型运行的平台,是否真正可靠?答案并不简单,它既依赖于技术与制度的支撑,也受制于用户行为与外部环境的变动。
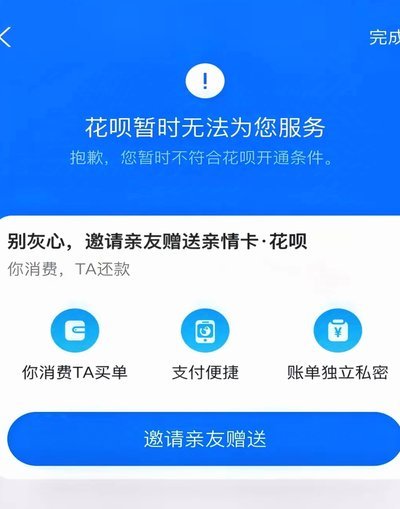
花呗的可靠性首先体现在其技术支撑上。蚂蚁集团通过大数据和人工智能技术,建立了复杂的信用评估模型。这些模型不仅考虑了用户的芝麻信用分,还结合了消费习惯、还款记录、身份信息等多维度数据,从而在较大程度上降低了信用风险。然而,技术的复杂性也意味着系统并非无懈可击。一旦数据出现偏差,或者模型未能覆盖某些极端情况,便可能导致误判,进而影响用户体验。
从用户行为角度看,花呗的可靠性还取决于使用者的自我约束能力。作为一种先消费后还款的信贷工具,它天然具有一定的诱惑力。但若缺乏理性规划,过度依赖花呗可能导致债务积累,甚至陷入恶性循环。平台本身也试图通过设置还款提醒、信用额度动态调整等方式引导用户合理使用,但最终能否避免滥用,仍取决于个体的信用意识。
在合规与监管层面,花呗的可靠性建立在制度保障之上。随着中国对互联网金融的监管逐步加强,蚂蚁集团也在不断调整业务模式,以适应新的政策要求。例如,在用户信息保护、资金流向透明化、反欺诈体系建设等方面,平台投入了大量资源。这些措施不仅提升了花呗的合规性,也增强了用户对其安全性与公平性的信任。
尽管如此,花呗平台仍存在一定的风险。例如,在经济下行或突发事件(如疫情)中,部分用户可能会因收入减少而出现还款困难。平台在处理此类问题时,能否在催收、利率调整等方面做到既合法又人性化,直接关系到其长期信誉。此外,随着金融消费者权益保护意识的提升,用户对平台的透明度和违约处理机制提出了更高要求。
总体而言,花呗平台的可靠性并非绝对,而是一个动态平衡的结果。它既需要技术与制度的不断完善,也需要用户理性使用和外部环境的配合。在这个过程中,平台能否持续优化自身机制,将成为决定其未来命运的关键因素。
相关文章
携程额度提现:别闹了!
很多人在搜索“携程额度提现”时,其实混淆了“账户余额”与“信用额度”这两个本质不同的金融概念。前者是因订单退款、行程取消而退回至携程账户中的真实货币资产,具有明确的流动性;后者则是一种支付手段的预设阈...
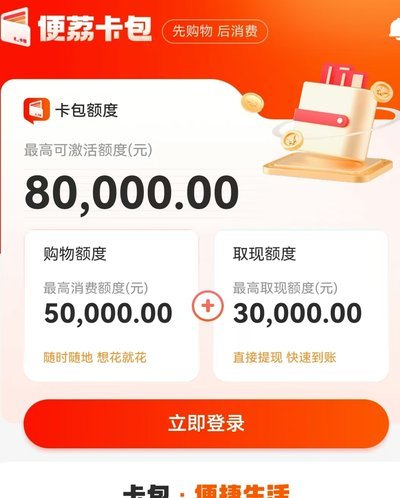
3万额度便荔卡包如何套现取现
便荔卡包作为一种新型的信用消费工具,近年来在市场上获得了不少关注。其中,“3万额度套现几折 取现”的话题引发了广泛的讨论。对于持卡人而言,面对高额的信用额度时,如何合理利用成为了理财规划中的重要一环。...
羊小咩平台借款流程及风险提示
## 羊小咩平台借款:理性评估与风险管控 羊小咩平台,作为一款基于P2P模式的金融服务平台,近年来在提供小额贷款方面崭露头角。其吸引力在于其“零抵押”、“快速审批”、“便捷借款”的宣传,满足了部分...
如何关闭得物借钱功能
关于“得物借钱怎么关闭”的问题,许多用户可能遇到过借款后的困扰与不解。首先,了解得物平台提供的借款服务及其规则是基础。得物App内设有金融服务板块,允许部分符合条件的用户提供小额信用借款支持。然而,如...
携程拿去花还款指南:轻松搞定账单细节
携程推出的“拿去花”服务为用户提供了便捷的旅游支付方式,它结合了信用消费与旅行预订功能于一体。使用这项服务时,许多消费者可能会疑惑于还款流程的具体操作以及其中需要注意的细节事项。实际上,“拿去花”的还...
羊小咩放款慢背后的深层原因
“羊小咩放款”的延缓现象,并非仅仅是“银行审批慢”的简单描述,实际上反映了中国金融体系中更深层次的结构性问题。 简单理解,其核心在于对“风险控制”的过度强调,这源于过去几十年经济高速增长带来的错觉——...