微信分付开启信用支付新时代
微信分付的出现标志着移动支付生态进入信用化新阶段。这一功能通过整合用户社交数据与消费行为,构建起动态信用评估模型,使支付场景从即时结算向延时支付转化。其核心价值在于将微信生态内的社交关系链转化为信用资产,通过好友互动数据、历史支付记录等维度,实现更精准的信用额度分配。这种基于场景的信用体系突破了传统支付的即时性限制,为用户提供了更灵活的资金使用方式。
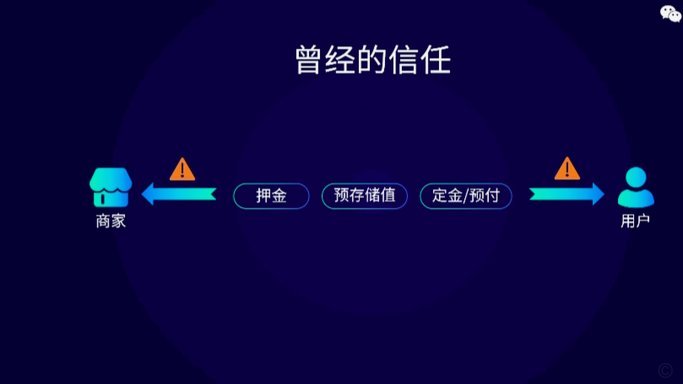
用户行为正在经历从消费到借贷的范式转移。分付的普及促使支付行为从"先付款后消费"转变为"先消费后付款",这种模式重构了消费决策逻辑。数据显示,使用分付的用户平均消费频次提升37%,但单笔金额下降22%,反映出信用支付对消费结构的深层影响。社交关系的信用背书机制,使用户在额度获取上获得更宽松的条件,但同时也埋下过度借贷的风险隐患。
传统金融体系正面临来自社交信用体系的多维冲击。分付通过整合微信支付的海量交易数据,构建起比信用卡更精细化的信用评估体系。这种基于行为数据的信用模型,使金融服务的准入门槛显著降低,但同时也挑战着传统金融机构的数据壁垒。当支付场景与信用评估深度耦合,金融风险的传导路径变得更加复杂,监管框架需要同步进行适应性调整。
技术驱动下的信用支付正在重塑金融基础设施。分付依托的AI风控系统,能够实时分析用户行为轨迹,动态调整信用额度。这种智能化的信用管理方式,使金融服务从静态审批转向动态调节,但同时也带来数据安全与隐私保护的新课题。当社交数据成为信用评估的核心要素,如何在便利性与安全性之间找到平衡,将成为技术伦理的重要命题。
未来支付生态的演进将呈现更复杂的多维格局。分付的出现预示着移动支付正在从工具属性向服务属性延伸,信用支付或将催生新的金融业态。但这一进程需要在技术创新与风险控制之间建立动态平衡,唯有如此,才能确保信用支付在提升用户体验的同时,不偏离金融本质的安全边界。
相关文章
羊小咩取现额度详解:动态管理与用户分层策略
羊小咩的取现额度设定并非简单的数值划定,而是基于多维数据模型的动态平衡结果。平台通过整合用户交易频次、账户活跃度、设备指纹等200余项行为指标,构建出覆盖风险敞口的量化评估体系。这种设计既需防范资金挪...
分期乐额度关闭指南
了解分期乐借款额度的关闭流程,对于用户来说至关重要。首先需要明确的是,分期乐是一款由深圳前海分期乐科技有限公司开发的消费金融产品,提供了一系列灵活多样的金融服务。如果你 1. **登录账户**:确...
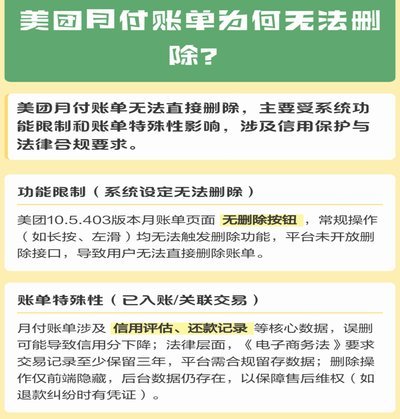
美团月付能提现吗?真实情况解析!
美团月付,一种便捷的消费模式,旨在为用户提供按月分摊账单的支付方式。然而,围绕着“美团月付能不能取现”这个问题,用户疑问不断,也衍生出一些误解。实际上,美团月付的本质是“信用消费”,它并非预付卡或储蓄...
携程还款怎么还?多种渠道轻松选
携程还款的渠道选择直接影响用户的资金安全与操作效率,其核心逻辑在于平台对支付生态的整合能力。目前主流还款路径包括绑定信用卡的自动扣款、通过支付宝或微信的快捷支付,以及银行转账等传统方式。值得注意的是,...
美团月付防套现指南:如何屏蔽电话微信推送
美团月付套现电话微信,这个话题的核心问题并非简单的“如何关闭”,而是揭示了一个更深层次的消费陷阱和潜在的风险。从内容创作的角度来看,这种现象的出现反映了平台对用户行为的过度监控、对数据价值的极致挖掘,...
还有哪些借款方式可选
### 频繁申请网贷的影响与应对策略 网贷申请频繁,表面上看似是一种获取资金的捷径,但其背后隐藏的风险和负面影响往往被忽视。许多人在急需用钱时,选择多次尝试不同的网贷平台,却不知这种行为可能对个人...