花呗套现:额度使用与风险边界
花呗的套现行为本质上是通过信用额度获取资金流动性,其核心矛盾在于消费场景与资金用途的错位。平台通过风控模型区分正常消费与套现行为,关键在于交易链条的完整性。当用户通过花呗支付后,资金流向与消费场景存在明显断裂,例如将资金用于偿还其他债务或购买非实体商品,系统会据此判定异常。实际操作中,套现的界定标准往往与交易频率、金额规模及时间分布密切相关,高频小额交易或集中大额支付均可能触发风控机制。
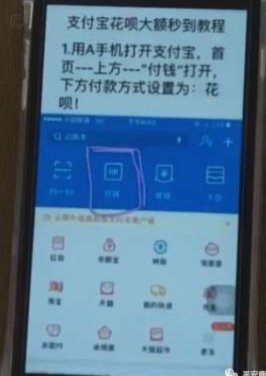
平台对套现行为的识别依赖多维度数据交叉验证,包括商户类型、交易时段、地理位置及历史行为模式。例如,某用户在深夜通过花呗向虚拟商品平台支付,且账户存在频繁的短期借贷记录,系统会将其标记为高风险。值得注意的是,套现行为的判定并非绝对,平台会结合用户信用评分、历史消费习惯及风险偏好进行动态评估。当用户连续多次出现疑似套现行为时,系统会逐步收紧额度或限制支付功能。
从法律层面看,套现行为可能涉及《刑法》中的信用卡诈骗罪或非法经营罪,具体取决于资金用途及金额规模。根据《银行卡业务管理办法》,利用支付工具进行套现属于违规操作,可能面临账户冻结、征信受损及法律责任。支付宝在《服务协议》中明确禁止通过花呗进行套现,一旦被认定,用户可能面临信用额度清零、账户降级甚至法律追责。值得注意的是,平台对套现的界定具有模糊性,实际执法中往往以证据链完整性为判定依据。
实际操作中,套现行为的隐蔽性与技术手段密切相关。部分用户通过第三方平台进行资金转移,或利用虚拟商品交易规避监管,这些操作往往伴随复杂的资金流转路径。例如,用户通过花呗购买虚拟货币后,再通过加密货币交易所兑换法币,此类行为因涉及跨境资金流动,可能触犯反洗钱法规。平台对此类行为的打击力度持续加强,通过区块链数据分析和资金流向追踪技术,有效遏制套现链条的延伸。
合规使用花呗的关键在于建立清晰的资金用途边界。建议用户将花呗用于真实消费需求,避免通过分期或额度循环获取短期资金。当需要资金周转时,应优先选择银行贷款或信用卡分期等正规渠道。同时,定期检查账单明细,确保交易记录符合平台规则。对于商户而言,需严格审核交易场景真实性,避免因套现行为导致账户被限。平台也在持续优化风控模型,通过人工智能技术提升异常交易识别效率,最终形成多方共治的信用生态。
相关文章
羊小咩额度申请指南
最近,关于“羊小咩额度在哪里申请”的问题成为了不少用户关注的焦点。这款产品主要是针对年轻人设计的一款小额信贷服务,由于其便捷性和个性化推荐机制,在市场上获得了较高的关注度。然而,对于初次接触这类金融产...
得物提现到微信怎么弄
近年来,得物平台因其独特的潮流商品和严格的真伪鉴定机制而受到广泛欢迎。对于用户而言,在享受购物流程的同时,如何高效地将得物现金账户中的余额提现至微信支付则是一个实际需求。本文将通过步骤详解帮助读者轻松...
如何关闭得物借钱功能
关于“得物借钱怎么关闭”的问题,许多用户可能遇到过借款后的困扰与不解。首先,了解得物平台提供的借款服务及其规则是基础。得物App内设有金融服务板块,允许部分符合条件的用户提供小额信用借款支持。然而,如...
微信分付如何套现风险大不大
“微信分付套现”这个概念,在当下社交属性浓厚的微信生态下,并非简单的资金转账,而是一种复杂的商业模式,更接近于一种小型供应链融资。本质上,它利用微信群的信任关系,构建了一个以“凑钱”为起点,以“套现”...
京东白条:不止于电商支付
近年来,随着消费金融市场的快速发展,“先享后付”模式成为众多电商平台和金融机构合作的新趋势。京东白条作为京东金融推出的一款信用支付产品,允许用户在京东平台先行购物再分期付款或延后付款。除了京东自身平台...
携程拿去花还款指南:轻松搞定账单细节
携程推出的“拿去花”服务为用户提供了便捷的旅游支付方式,它结合了信用消费与旅行预订功能于一体。使用这项服务时,许多消费者可能会疑惑于还款流程的具体操作以及其中需要注意的细节事项。实际上,“拿去花”的还...