花呗取现背后的金融代价
花呗取现行为的本质,绝非简单的资金周转,而是一种信用额度向线下现金的即时变现机制。它代表用户将数字支付平台的虚拟信用票据,强行兑换为物理形态的现金流。从金融结构解剖的角度来看,这涉及的流程是:平台首先将用户的信用额度作为资金来源,进行一次预支式的拨付。用户接收到现金后,这个额度将立即从其可使用的信用总量中扣除。与一次正常的消费购物不同,取现打破了消费场景与支付载体的物理关联,使得原本用于消费的信用额度,突然拥有了“脱离平台”的属性,本质上是平台对用户信用的一种超短期、高灵活度的透支行为。
这种变现行为的金融代价,往往被用户关注点分散所忽略。每次通过花呗进行的取现,其成本并非仅是利息,而是一个由固定手续费和浮动借贷利息组成的复合成本体系。由于取现行为将信用额度直接变为借贷关系,而非消费关系,资金的时间点极度敏感。利息的计算通常是从资金实际到账的次日开始计费,这意味着用户必须精确掌握资金回收周期,以避免成本的急速叠加。专业人士必须意识到,每一次的现金提现,都在拉高用户的实际年化利率成本,让信用额度背负了一个比常规购物消费更沉重、更急迫的财务负担。
更深层次地审视,取现动机反映的是一种从“数字信用消费”到“实体现金刚需”的割裂感。用户在生活中的许多支出,无论是日常零用、交费还是小额采购,最终都需要面对实体的现金支付凭证。当线上账单和离线需求产生巨大脱节时,取现便成为最直接、最快捷的填补手段。从行为经济学的角度观察,这种习惯的形成,往往标志着用户对自身现金流规划缺乏精确的预判,或者将信用额度视为一个无限接近于存款的备用金池。因此,了解取现机制,首先是对用户自身资金管理习惯的一次深刻审视。
因此,从财务管理和风险规避的角度出看,将花呗用于取现,属于风险系数极高的资金使用模式。它极易将原本用于支持日常消费的弹性信用资源,固化为高成本的刚性负债。健康的资金流动,应当遵循“预算规划优先于信用透支”的原则。当用户迫切需要现金周转时,更理性的选择是回溯和优化收入结构,或是调整消费周期,而非依赖一次信用额度的超前拨付。专业建议是,将花呗更多定位为“信用消费工具”,而不是万能的“应急流动资金池”,从而构建更稳健的财务防御体系。
相关文章
分期乐购物额度能否取现?详解
近期,关于分期乐购物额度能否取现的问题引起了广泛关注。实际上,分期乐作为一种消费金融产品,其主要功能是为用户提供便捷的购物分期付款服务。那么,分期乐的购物额度是否可以被取出并使用在其他方面呢? 从现...
京东白条提现:资金流向比你想象的更隐形
白条本质上并非现金,它是一种由京东平台背书的、基于用户消费行为构建的短期消费信贷额度。因此,讨论“京东白条提现可靠性”,必须首先从它金融产品的本质入手,而非将其简单等同于银行的活期存款。其可靠性问题,...
羊小咩享花卡包消费额度如何快速提现
了解“羊小咩享花卡包”中的消费额度如何提现,需要从几个关键环节入手。首先,“羊小咩享花卡包”是一种信用管理工具,旨在帮助用户更好地规划和控制自己的财务状况。在享受其带来的便利时,很多用户可能会关注到如...
花呗套付款还能玩吗?
花呗套付款的可行性正在经历结构性削弱。当前平台对异常交易的识别能力显著提升,通过多维度数据交叉验证,包括用户行为轨迹、设备指纹、地理位置等,形成动态风控模型。当用户尝试通过第三方工具进行额度拆分或循环...
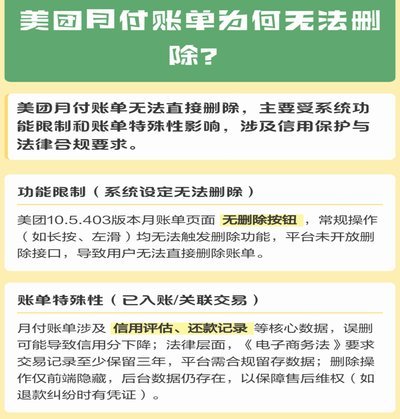
美团月付能提现吗?真实情况解析!
美团月付,一种便捷的消费模式,旨在为用户提供按月分摊账单的支付方式。然而,围绕着“美团月付能不能取现”这个问题,用户疑问不断,也衍生出一些误解。实际上,美团月付的本质是“信用消费”,它并非预付卡或储蓄...
如何高效联系花呗官方客服
花呗作为支付宝旗下核心信用支付工具,其官方联络渠道的设置体现了金融科技企业的服务逻辑。用户可通过支付宝App内“我的客服”入口直接发起咨询,该路径与用户账户深度绑定,能自动抓取消费记录、账单状态等关键...