美团月付如何安全变现
美团月付的本质,绝非简单的“变现”过程。深入解析,它是一个基于消费信贷周转的资金流陷阱。用户试图将其套现提现的思维,核心误区在于将一个“未来可支付的消费行为”误判为“当下可提取的流动现金”。从金融架构层面看,月付产生的每一笔款项,其流动性都严格锁定在回款周期内,其法律性质是预支的服务款或商品的分期付款,而非任何形式的已完成收入或贷款结算。任何绕过系统设计,试图实现提前提取资金的行为,本质上都是在挑战平台和金融机构建立的实时风控链条,其难度和潜在风险极高。想要成功“套现”,需要的不是操作技巧,而是对信贷模型和资金流向具备超越用户群体的宏观理解。
核心的障碍在于系统内置的“反欺诈节点”和金融风控机制。美团等大型平台与持牌金融机构的合作,构建了一个极其复杂的资金池监控系统。当用户试图通过异常、高频率、或非正常用途(如大额电汇或购入高风险虚拟资产)来转移资金时,系统会迅速识别出这与正常的消费模型偏离。这意味着,任何试图通过常规交易路径“薅羊毛”的方式,都会被支付清算网络捕获并标记。成功的套现模型,必须精准绕开支付网络的实时风控节点,这需要极高的资源投入和专业的资金流架构能力,远超一般的个人操作范围。
更专业的思路,应该从“将信贷价值转换为可立即使用的有形资产”的角度进行。如果直接提现(现金流)不可行,那么最佳的变现路径,是将这笔资金流用于购置那些具有即时高价值、且可被二级市场快速流通的硬性商品或服务。例如,利用月付资金购买高需求的电子产品、定制服务或教育资源,并立即将这部分价值通过合规的二次交易渠道分割,实现资金价值的循环转换。这种操作,本质上是在利用月付背后的信用溢价和购买力,而非直接进行资金的挪用,成功率和资金周转周期都会呈指数级增长。
从监管和风险规避的角度审视,这种周转模型的持续运行,最终会遭遇偿债周期和信用评估的死循环。当用户持续进行超出实际收入能力的资金前置提取时,其个人信用报告的“违约预测值”会迅速飙升。专业的资金管理者不会追求一次性的、高杠杆的套现,而是会构建一个可持续的“资金负债循环模型”。这意味着,每一期的周转,都必须预留出至少20%-30%的缓冲空间用于应急还款和维护信用评分。若缺乏这种前瞻性的成本核算,任何试图突破系统限制的行为,最终只会导致信用冻结和资金链断裂,是无法谈“成功提现”的。
相关文章
花呗超市套现风险全解析
花呗在超市场景的渗透已形成独特的消费生态。当用户通过扫码支付完成线下消费时,系统会记录完整的交易链路,包括商品类别、支付时间、地理位置等数据。这种场景化数据的积累,使平台能够构建更精准的消费画像。值得...
便荔卡包账号注销指南
## 便荔卡包账号注销指南:细致解析与实用技巧 便荔卡包,作为一款以“精选好物”为核心的社区电商平台,其用户体验一直备受关注。然而,用户在体验过程中,可能因为各种原因需要及时注销账号。账号注销并非...
微信分付提现:全方位解析与实用指南
### 微信分付提现机制的深度剖析与实用指南 微信分付作为微信支付生态的一部分,其提现功能已成为许多用户解决短期资金周转问题的核心工具。从我的专业视角看,这不仅仅是简单的资金转移,而是数字金融时代下...
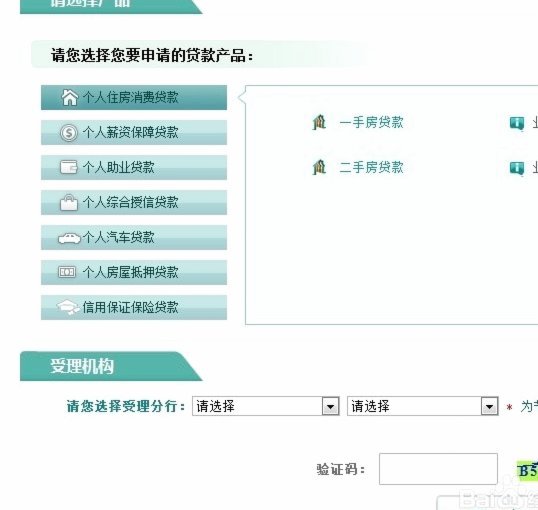
得物App贷款申请全攻略
近期,得物App因其独特的商品鉴定机制和完善的交易保障措施而广受欢迎。对于 首先,用户在得物App中找到“贷款”入口,点击进入后,平台会要求用户提供个人基本信息及银行账户信息等资料。这一步骤旨在确...
得物靠谱吗?真实评价一览
得物平台作为一个近年来迅速崛起的二手交易市场,其真实性问题常被用户关注。首先,得物平台上出售的商品多为二手商品,并且平台对卖家有严格的准入审核机制和信用评级体系,这在一定程度上保证了商品的质量和卖家的...
羊小咩的退出启示
## 羊奶市场的告别:当"羊小咩"不还会怎样? 近年来,乳制品市场竞争日益激烈,曾经红极一时的"羊小咩"却悄然离场。这一现象不仅折射出乳业格局的变化,更揭示了中小品牌的生存困境。从市场角度看,"羊小...