微信分付开通指南:全攻略
微信分付的开通流程需要用户具备完整的实名认证和稳定的支付记录。在进入开通页面前,系统会自动校验用户的微信支付账户是否已绑定银行卡,并检查近半年的交易频率与金额。值得注意的是,部分用户可能因未完成人脸识别验证或存在异常登录记录导致开通失败,此时需通过微信安全中心提交申诉材料。此外,微信分付对用户信用评分有隐性要求,若在芝麻信用或腾讯信用体系中存在逾期记录,可能会影响后续额度评估。这一设计既保障了平台风控,也促使用户建立良好的信用习惯。
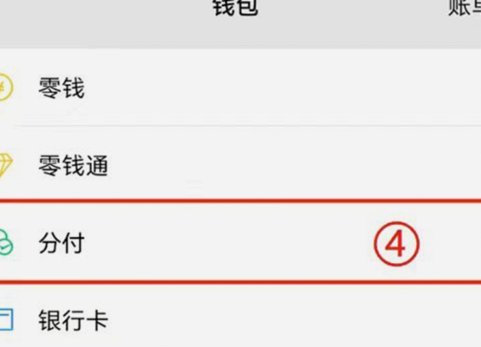
开通入口通常隐藏在微信支付的"钱包"功能模块内,需连续点击三级菜单才能进入分付服务页面。实际操作中,用户会发现分付功能与信用卡分期存在本质差异,其额度审批逻辑更侧重于消费场景的匹配度。例如,当用户尝试在特定商户进行大额支付时,系统会实时调取该商户的历史交易数据,结合用户社交关系链中的消费行为进行交叉验证。这种动态评估机制使得分付额度呈现非对称性特征,既可能因单笔消费触发临时提额,也可能因异常交易导致额度冻结。
信用评估体系通过多维度数据建模实现精准风控,核心参数包括用户月度消费金额的波动率、支付渠道的多样性、以及社交网络中好友的信用表现。值得注意的是,微信分付的信用评分模型与传统信用卡存在显著差异,其更关注用户在微信生态中的行为数据,如公众号打赏、小程序购物频次等。这种数据采集方式使得分付的信用评估具有更强的场景适配性,但也要求用户保持持续的活跃度,否则可能面临额度下调甚至服务终止的风险。
额度管理机制采用动态调整策略,用户可通过"分付"App内的额度优化工具主动申请提额,但需满足连续6个月无逾期记录且月度消费达标的基本条件。实际操作中,系统会根据用户的还款行为和消费场景进行智能分配,例如在节假日购物季会临时提升娱乐类消费额度,而在工作日则侧重于日常消费的额度释放。这种精细化管理方式既保障了资金安全,也提升了用户体验,但用户需警惕过度依赖额度带来的消费冲动。
使用场景的扩展性是分付功能的核心价值之一,其不仅支持线上购物和线下扫码支付,还逐步渗透到生活缴费、交通出行等高频场景。值得注意的是,分付的分期付款功能与信用卡存在本质区别,其利息计算方式采用按日计息且不享受免息期,用户需特别关注账单日和还款日的关联性。同时,微信分付的还款方式更加智能化,支持自动扣款绑定、账单提醒推送等服务,但用户仍需保持对资金流向的实时监控,避免因系统延迟导致的信用风险。
相关文章
套现背后的现金真相
套现,一个看似简单的词语,却蕴藏着金融运作的复杂性和风险。它指代的是将资产转化为现金的过程,而这个过程并非总是那么简单。 尽管最终的结果是获得可自由支配的资金,但套现的本质在于价值变形的流动性转换。...
如何安全退出
近年来,随着网络金融产品的普及,“花呗”这类信用消费工具越来越受到消费者的欢迎。然而,在享受便捷的同时,也有可能陷入“套进去怎么套不出来了”的困境。这种现象往往源于消费者对自身财务状况和还款能力的忽视...
秒花借款:效率与信任的探索
## 秒用花借款入口的快速迭代与用户信任构建 “秒用花”模式的兴起,并非偶然,而是移动互联网时代下用户对于金融服务即时性和便捷性的极致追求的体现。它将传统贷款流程的繁琐环节大幅压缩,将申请、审核和资...
羊小咩提现攻略
近日,关于羊小咩平台如何进行提现的操作成为了许多用户关注的焦点。首先,理解提现流程背后的逻辑对于用户来说至关重要。羊小咩作为一个线上服务平台,在保障用户资金安全的前提下,提供了便捷的提现途径。 为了...
得物App贷款申请全攻略
近期,得物App因其独特的商品鉴定机制和完善的交易保障措施而广受欢迎。对于 首先,用户在得物App中找到“贷款”入口,点击进入后,平台会要求用户提供个人基本信息及银行账户信息等资料。这一步骤旨在确...
得物靠谱吗?真实评价一览
得物平台作为一个近年来迅速崛起的二手交易市场,其真实性问题常被用户关注。首先,得物平台上出售的商品多为二手商品,并且平台对卖家有严格的准入审核机制和信用评级体系,这在一定程度上保证了商品的质量和卖家的...