微粒贷与分期乐:同一账户下的不同选择
微粒贷与分期乐,在用户体验层面呈现出一种巧妙的融合与递进关系,并非简单的“打开”就能转换,而是用户需求驱动下的服务升级策略体现。从最初的单笔小额贷款到如今能够灵活分期偿还,这其中经历了一个产品迭代和业务拓展的过程。微粒贷初期定位是满足用户紧急短期资金周转的需求,快速审批放贷是其核心竞争力。然而,随着用户对贷款产品日益多样化的需求增加,单纯的到期还款模式已经难以满足部分用户,尤其是在消费升级的大背景下,用户
分期乐并非微粒贷的“打开”,更像是一种“延伸”。用户在使用微粒贷获得贷款资格后,在借款页面或者账户管理中会看到分期乐选项。这种设计巧妙地将两种服务无缝衔接,避免了用户在不同App或平台之间切换的麻烦。分期乐提供的分期方案通常包含多种期数选择,用户可以根据自身财务状况和消费习惯进行调整。例如,用户购买了一台价值5000元的手机,如果选择微粒贷直接借款,到期一次性还款压力较大,而选择分期乐,可以将此笔借款分散到3期、6期甚至12期进行偿还,大幅降低了每个月的还款压力,提升了用户满意度。这种精细化运营的策略,能更好地抓住用户需求,提高用户粘性,并且降低逾期风险。
从技术架构上看,微粒贷和分期乐虽然界面相似,但后台逻辑和风控系统有所区别。微粒贷更侧重于快速审批和放贷,对用户资质的审核相对简化,放贷额度也较为有限。分期乐则在微粒贷的基础上,增加了分期计算、还款计划管理、以及更精细化的风险评估功能。分期乐的风控模型会综合考虑用户的信用记录、消费习惯、还款能力等多种因素,从而更准确地评估用户的还款风险,并提供个性化的分期方案。这种精细化的风控,可以有效降低分期贷的违约风险,保障平台的资金安全。同时,分期乐的引入也促进了微粒贷风控体系的升级,为整个平台带来更强的风险管理能力。
这种产品融合的成功,也与腾讯生态的加持密不可分。微粒贷和分期乐都隶属于腾讯金融,受益于腾讯强大的流量入口和用户基础,能够快速触达目标用户。通过微信支付、QQ钱包等渠道的推广,用户可以便捷地申请贷款和分期服务,降低了用户获取服务的门槛。此外,腾讯金融的统一风控平台和技术支持,也为微粒贷和分期乐的运营提供了强有力的保障。值得注意的是,这种整合并非简单的资源共享,更重要的是,腾讯金融能够将用户数据进行安全合规地整合和分析,从而更好地了解用户需求,并为用户提供更精准、个性化的金融服务。
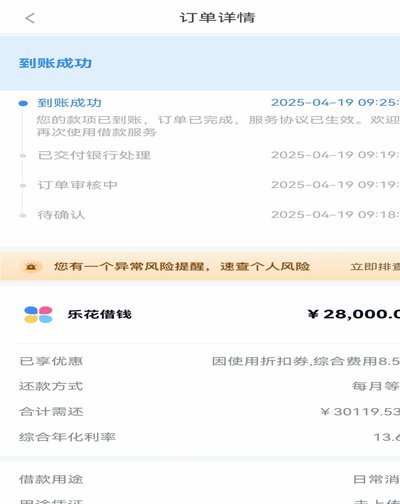
“微粒贷打开怎么是分期乐”的现象,本质上反映了金融科技的发展趋势:用户体验至上、产品精细化、生态协同。 用户不再满足于简单的贷款服务,而是
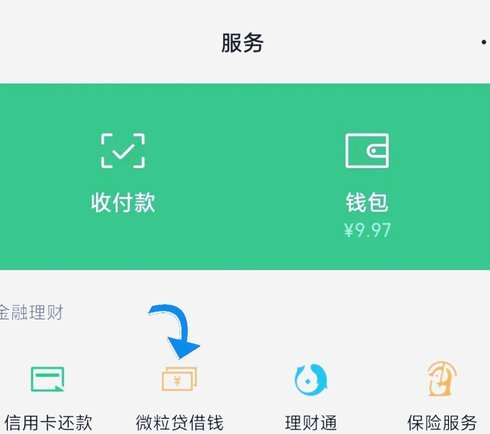
最终,理解“微粒贷打开怎么是分期乐”的关键,并非关注表面的操作流程,而是要洞察其背后的商业逻辑和产品策略。 这是一种基于用户需求的升级,一种基于技术创新的延伸,更是一种基于生态协同的赋能。 它不仅仅是两个产品的简单叠加,更是一种金融服务形态的进化。 这种进化代表着金融科技行业的未来趋势,也预示着用户体验将越来越成为金融产品竞争的核心要素。 只有不断满足用户日益增长的需求,金融机构才能在激烈的市场竞争中立于不败之地。
相关文章
套现骗局如何严惩
“拿去花套现回收商家”这一现象,从监管层面来看,远不止是简单的“非法集资”或“诈骗”,它触及到了金融体系的根基、消费者权益保护以及商业伦理的根本。传统的对“拿去花”的定义过于狭隘,需要更全面的视角进行...
羊小咩平台借款流程及风险提示
## 羊小咩平台借款:理性评估与风险管控 羊小咩平台,作为一款基于P2P模式的金融服务平台,近年来在提供小额贷款方面崭露头角。其吸引力在于其“零抵押”、“快速审批”、“便捷借款”的宣传,满足了部分...
拿去花使用全攻略
拿去花的使用逻辑建立在信用评估与资金流动的双重机制上,其核心在于用户如何通过平台完成从申请到资金到账的闭环。首先需明确的是,平台会基于用户提供的个人信息、消费记录及信用评分进行动态评估,这一过程涉及多...
羊小咩怎么贷款的
羊小咩,作为一个虚拟的角色,通常存在于故事或者童话中。但如果我们从现实中寻找灵感,探讨“羊小咩怎么贷款的”这一问题时,可以将它转换为一个真实个体或企业如何获取金融支持的情境。在现实生活中,无论是个人还...
花呗取现:便捷背后的技术与风险
花呗取现二维码的出现,本质上是支付工具与金融需求碰撞的产物。这一功能看似为用户提供了一种便捷的现金提取方式,实则暗含多重技术逻辑。从技术架构看,二维码需与花呗账户系统、线下POS终端、银行清算通道深度...
商家资金回流的合规策略
资金回流对很多商家而言并非新鲜需求,尤其在现金流紧张、利润需要快速变现或规避税务风险时。然而,直接将营业收入通过看似合规的手段转移到个人账户,几乎是必然会触发监管风险的行为。真正的“不被发现”并非指彻...