花呗套花呗的三大隐患
花呗套花呗的操作本质是通过循环借贷制造资金闭环,这种行为在技术层面触碰了蚂蚁集团风控系统的敏感阈值。平台通过大数据分析用户交易频次、金额波动和资金流向,任何刻意制造的还款链条都可能被识别为异常行为。一旦触发风控预警,用户账户可能面临临时冻结或额度下调,这种被动干预往往发生在用户尚未察觉风险时,形成资金流动性与信用额度的双重挤压。
从信用评分模型的维度剖析,频繁套用花呗进行资金周转会显著降低用户信用评分。芝麻信用分的计算逻辑中,"负债率"和"还款稳定性"是核心指标,套现行为虽未直接产生负债,但通过制造虚假的消费场景,实质上扭曲了用户的实际财务状况。这种数据失真可能导致信用评分下降,进而影响信用卡审批、贷款申请等金融行为,形成蝴蝶效应般的连锁反应。
法律风险的潜在性往往被用户低估。根据《网络借贷信息中介机构业务活动管理暂行办法》,任何形式的套现行为都涉嫌违反"禁止非法集资"和"不得从事非法放贷"的规定。虽然花呗本身是持牌机构发行的消费信贷产品,但通过第三方平台进行套现操作,可能构成"变相非法集资",一旦被监管部门认定,相关责任方将面临法律追责,用户可能成为连带责任主体。
资金链断裂的风险具有隐蔽性和突发性特征。套用花呗形成的资金闭环看似稳固,实则建立在多重杠杆之上。当市场环境变化或个人收入出现波动时,原本平衡的资金结构可能瞬间崩溃。这种风险在房地产、教育等大额消费领域尤为突出,用户可能在未察觉风险时已陷入"拆东墙补西墙"的恶性循环,最终导致全面的信用危机。
规避风险的关键在于重构信用使用逻辑。建议用户将花呗作为短期周转工具而非长期资金池,建立严格的收支预算体系。通过蚂蚁森林等信用积累机制提升信用评分,同时利用花呗的分期功能降低单笔支出压力。当遇到资金周转难题时,优先考虑正规金融机构的贷款产品,避免陷入技术性套利的陷阱。这种理性使用信用工具的方式,才能真正实现金融资源的优化配置。
相关文章
得物平台:潮流购物与社交体验
得物,作为一个集购物与社交为一体的电商平台,近年来逐渐在市场上占据了一席之地。它不仅仅是一个简单的在线购物场所,而更像是一个围绕着潮流文化构建的虚拟社区。在这个平台上,用户可以浏览最新的产品资讯、参与...
拿去花使用全攻略
拿去花的使用逻辑建立在信用评估与资金流动的双重机制上,其核心在于用户如何通过平台完成从申请到资金到账的闭环。首先需明确的是,平台会基于用户提供的个人信息、消费记录及信用评分进行动态评估,这一过程涉及多...
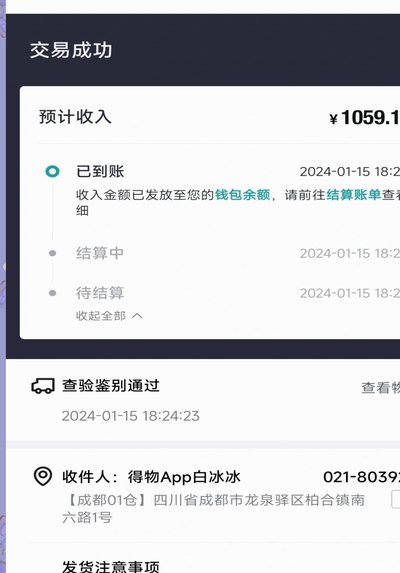
得物提现到微信怎么弄
近年来,得物平台因其独特的潮流商品和严格的真伪鉴定机制而受到广泛欢迎。对于用户而言,在享受购物流程的同时,如何高效地将得物现金账户中的余额提现至微信支付则是一个实际需求。本文将通过步骤详解帮助读者轻松...
分期乐红包套现:如何安全避坑指南
分期乐红包套现作为一种消费模式近年来备受关注,但其背后隐藏的风险也随之而来。对于普通消费者来说,如何在享受便利的同时避免被套现,成为一个需要认真思考的问题。 首先,选择合适的分期平台至关重要。不同平...
商户二维码套现风险解析
“商户二维码套现”这一现象,本质上是一种基于移动支付和数字化交易的风险行为,并非简单的“套现”方案。在深入探讨其可行的可能性之前,必须首先明确:任何涉及现金交易的活动,都伴随着巨大的风险和潜在的法律问...
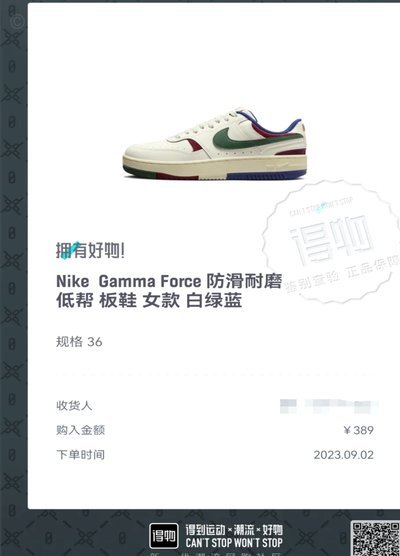
得物费率计算全解析
### 得物费率怎么算?深度解析影响因素与计算方法 得物费率是指在某些竞标或采购活动中,对获得物品的费用按比例进行规定的一种机制。它通常用于评估供应商提供材料或服务的价值,并指导支付方式和金额。在...