花呗套现:用户不知的风险
互联网金融的灰色地带里,所谓的套现渠道往往披着正规电商的外衣存在。这些平台并非公开可见的大厂应用,而是依托于社交软件或私密群组流转的交易中介。它们通过虚构消费订单,利用花呗与商户之间的结算机制差异,将用户的信贷额度转化为现金流入账户。这种操作本质上是对金融风控系统的规避行为,背后隐藏着复杂的资金链路和层层转身的利益链条,普通用户难以察觉交易背后的真实流向,却需为此承担相应的违约责任。
运作此类服务的中介通常表现出极高的隐蔽性与诱导性,他们常以“无抵押、极速到账”为诱饵吸引急需资金周转的人群。交易过程中收取的手续费往往高于正规借贷成本,且存在随意定价的现象。一旦用户通过虚假扫码或代付方式完成套现流程,不仅面临资金的快速流失,更会被迫陷入高额利息与违约金的双重陷阱中。这些平台为了维持运作效率,往往会利用批量注册的空壳商户作为跳板,导致交易数据呈现出明显的异常特征。
从个人金融安全角度看,参与花呗套现最直接的风险在于账户被风控系统识别后的惩戒措施。支付宝的风控模型能够追踪资金流向与消费场景的匹配度,一旦判定为违规套现,轻则降低额度、冻结提现功能,重则直接封禁账户并永久拉入黑名单。这种信用污点会直接影响个人征信报告中的借贷记录,导致后续无法办理房贷、车贷等常规银行业务,用户的金融生存空间将受到实质性压缩,得不偿失。
更为严峻的是潜在的法律责任风险,部分套现平台可能涉嫌协助洗钱或非法从事支付结算业务。若中介涉及资金盘跑路或挪用用户本金,参与者不仅难以追回损失,还可能因提供虚假交易凭证而卷入刑事调查。法律层面对于伪造消费记录的定性十分明确,这不仅违背了与金融机构签署的服务协议条款,更触碰了刑法关于诈骗或妨害信用卡管理的相关规定,使得经济纠纷上升为法律问题。
维护健康的金融信用体系需要用户自身树立理性的消费观念。在面临资金紧张时,应优先考虑银行正规的信贷产品或与平台协商延期还款方案,而非铤而走险触碰红线。网络流传的所谓“安全渠道”大多缺乏监管保障,随时可能断链失联。只有规范使用支付工具,如实反馈真实消费需求,才能确保个人账户的安全与长久稳定。金融合规不是限制自由,而是为个人资产保驾护航的必要屏障。
相关文章
分付钱怎么高效利用
当我们谈论“分付钱怎么套”时,实际上是在探讨一种特定的金融操作策略,这涉及到个人理财技巧和财务管理知识。这种策略通常指的是如何更高效地利用现有的支付工具或金融服务来优化资金流动,从而达到节省成本、提高...
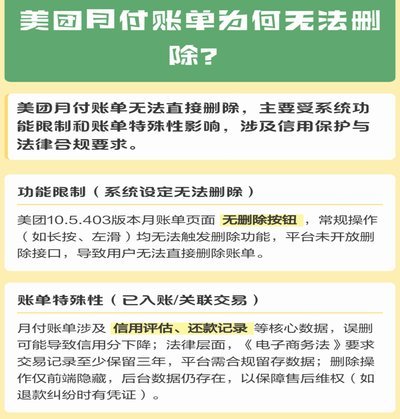
美团月付能提现吗?真实情况解析!
美团月付,一种便捷的消费模式,旨在为用户提供按月分摊账单的支付方式。然而,围绕着“美团月付能不能取现”这个问题,用户疑问不断,也衍生出一些误解。实际上,美团月付的本质是“信用消费”,它并非预付卡或储蓄...
变废为宝的新模式
近年来,随着环保意识的提升和循环经济的发展,“鹿优选商城回收”作为一种新兴模式逐渐进入公众视野。这种模式不仅为消费者提供了便利,同时也促进了资源的有效利用与环境保护。 在“鹿优选商城回收”中,商家通...
羊小咩便荔卡:年轻人的变现新机遇
羊小咩便荔卡作为一种新兴的社交平台,它独特的定位和功能设计使其具备了极高的变现潜力。首先,我们从用户画像出发,发现其主要目标群体是对新鲜事物充满好奇、追求个性化体验的年轻人。这群人对社交媒体的新玩法接...
微信分付套现真的安全吗?
微信分付作为一种信用服务产品,旨在为用户提供更加灵活便捷的消费方式。然而,在一些平台上出现了利用“套现”微信分付额度进行牟利的行为。对于用户而言,参与此类平台的风险不容忽视。 首先,从法律角度看,任...
“拿去花”取现难:原因解析
近年来,随着资本市场的不断发展,一些投资产品逐渐成为市场关注的焦点。然而,许多投资者在尝试“拿去花”时,却遇到了取现难的问题。这一现象不仅反映了市场资金流动性和监管政策的变化,也揭示了投资者对风险控制...